Sisteminizi gerçekten cumartesi gecesi seçer
Saat 21.17. Altı kişilik bir masa hesabı dörde bölmek istiyor, iki misafir çıkmak üzere, bir servis çalışanı eldeki tek terminali bekliyor, başka bir masa da tam Wi‑Fi kesilirken QR ile ödeme yapmaya çalışıyor. Ödeme mimarisinin gerçekte ne kadar sağlam olduğu böyle anlarda ortaya çıkar. Soru “hangi terminalin komisyonu en düşük?” değil; “salon doluyken ekibim kaç devir teslimi, manuel kurtarma işlemini ve istisnayı yönetmek zorunda kalıyor?” olmalı.
Ödeme davranışları evrensel değildir. ECB, euro bölgesinde 2024'te satış noktasındaki ödemelerin adet bazında %52'sinin nakit, %39'unun kart ve %6'sının mobil cihazla yapıldığını ölçtü [S1]. ABD'de Federal Reserve'ün 2025 Diary çalışması, 2024 davranışları için farklı bir dağılım gösteriyor: %14 nakit, %35 kredi kartı ve %30 banka kartı [S2]. Bunlar restorana özgü istatistikler değil. Tam da bu nedenle değerliler: başka bir pazardaki ya da farklı bir misafir profiline hizmet veren restoranın kurulumunu kopyalamanın neden riskli olduğunu gösteriyorlar.
Restoranların kendi içinde bile doğru teknoloji seviyesi segmente ve kitleye göre değişir. National Restaurant Association; tam servis, sınırlı servis ve teslimat arasında belirgin tercih farkları olduğunu bildiriyor. Tam servis müşterilerinin çoğu masada tabletle sipariş vermeye veya ödeme yapmaya sıcak bakarken, sınırlı servis müşterilerinin 10'da 7'si akıllı telefon uygulamasıyla sipariş vermeye sıcak baktığını söylüyor [S3]. Bu bir satın alma talimatı değildir; salonunuza, ortalama adisyona, servis hızınıza ve misafirlerinize göre tasarım yapmanız gerektiğini hatırlatır.
Devir teslimleri, adımları ve bekleme anlarını sayın
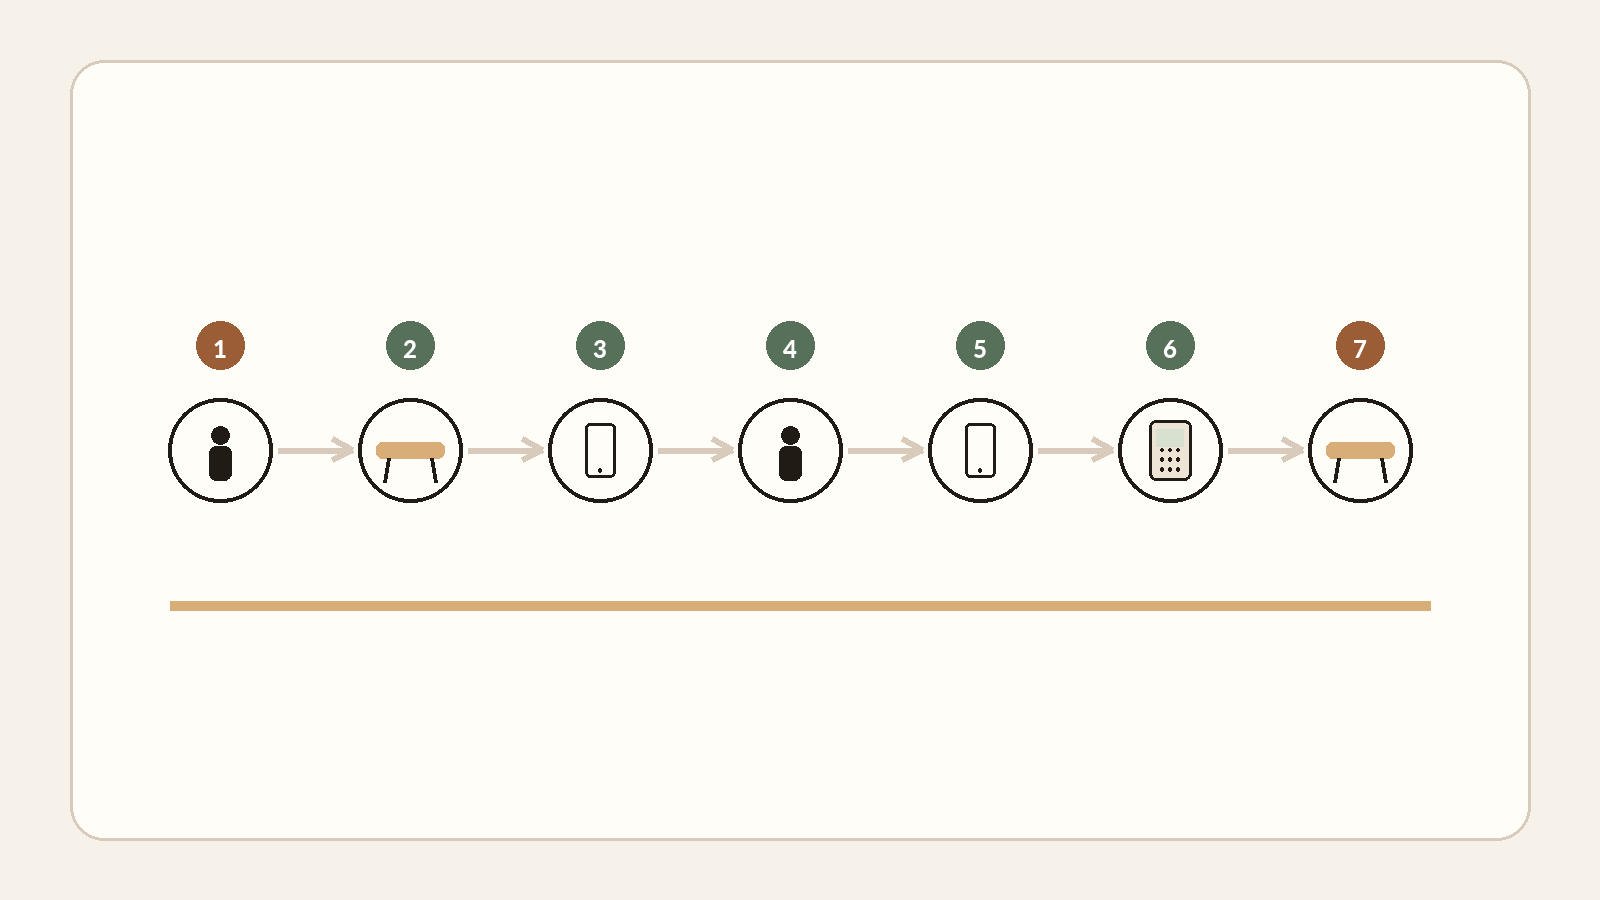
Klasik akış basit görünür: servis çalışanı siparişi alır, POS'a girer, mutfak hazırlar, misafir hesabı ister, servis çalışanı terminal bulur, tutarı girer ya da sistemden alır, ödeme tamamlanır ve masa kapatılır. Yoğun saatte her devir teslimi kuyruğa dönüşebilir. Bu yüzden gözlemlenebilir birimleri ölçün: ödeme başına yürüme sayısı, hesap talebinden tahsilata kadar geçen dakika, çift veri girişi, hata sonrası düzeltme ve gece sonunda uzlaştırılması gereken sistem sayısı.
Sonra ödeme anını seçin. Tezgahta ödeme üretimden önce alınabilir. Fine dining'de misafir uzun bir servisin ardından masada sakin ve mahrem bir kapanış bekleyebilir. Yüksek hacimli fast casual işletmede sipariş ve ödemeyi tek harekette birleştirmek ikinci bir darboğazı tamamen ortadan kaldırabilir. Terasta mobil ödeme kabulü personelin uzun yürüyüşlerini azaltabilir. Gruplarda ise hesabı bölmenin kalitesi, ortalama işlem hızından daha önemli olabilir.
| Karar | Restoranınızda gözlemleyin | Neden önemli |
|---|---|---|
| Siparişi kim alıyor? | Servis çalışanı, misafir, kiosk, tezgah | Veri girişi ve destek modelini belirler |
| Ödeme ne zaman yapılıyor? | Üretimden önce, masada, teslim alırken, servis sonunda | Beklemeyi ve vazgeçme riskini başka noktaya taşır |
| Personel kaç kez gidip geliyor? | Sipariş ve ödeme başına | Saniyeleri sürekli tekrarlanan iş gücüne dönüştürür |
| Hesap nasıl bölünüyor? | Ürüne, tutara, kişiye göre veya eşit | Bir grup istisnası hızlı görünen akışı bozabilir |
| Yedek plan nedir? | Nakit, bağımsız terminal, hücresel bağlantı, sınırlandırılmış offline | İnternet kesintisinin işletmeyi kapatmasını önler |
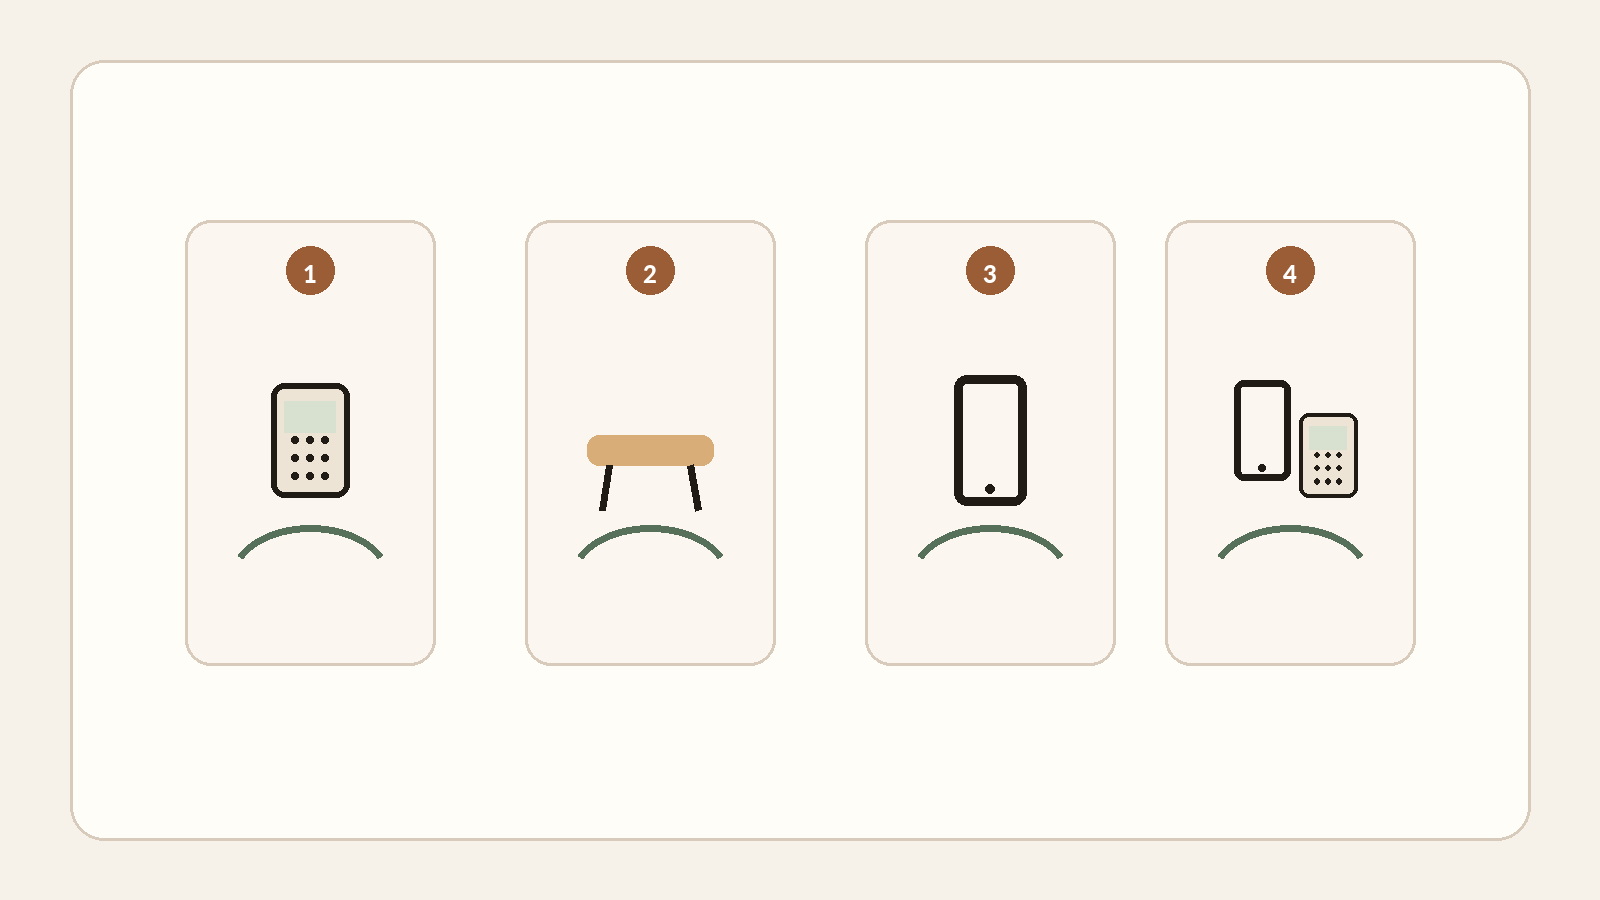
Bağımsız, entegre, QR, kiosk veya SoftPOS: gerçekte ne değişiyor?
Bağımsız terminal ödemeyi POS'tan ayırır: hızlı devreye alınır ve iyi bir yedek plandır; ancak tutar ayrıca girilir, uzlaştırma daha manueldir. Adyen dokümantasyonu bu ödünleşimi açıkça anlatır: standalone kullanım POS entegrasyonu gerektirmez ve yedek olarak kullanılabilir, fakat işletme POS işlemlerini ödemelerle manuel uzlaştırır [S8]. Entegre POS-terminal akışı tutarı aktarabilir ve ödeme referansını geri alabilir; böylece çift girişi azaltır. Buna karşılık ağ veya API aksadığında test edilmesi gereken bağımlılık sayısı artar.
Yalnızca ödeme yapan bir QR, sipariş akışına dokunmadan hesabın bekleme süresini kısaltabilir. Sipariş + ödeme QR'ı ise sipariş, onay ve ödemeyi misafirin telefonuna taşır: yüksek devirli formatlarda veya personelin az olduğu alanlarda güçlüdür; insan temasının ürünün parçası olduğu serviste daha müdahaleci olabilir. Kiosk tezgahta benzer bir etki yaratır. SoftPOS/Tap to Pay, uyumlu telefonu ek terminal olmadan ödeme kabul cihazına dönüştürür; PCI MPoC ticari kullanıma hazır cihazlarda ödeme kabulü için güvenlik çerçevesini tanımlar, Apple da desteklenen bir uygulamayla iPhone'da ek terminal donanımı olmadan temassız ödeme kabulünü dokümante eder [S5][S9].
| Mimari | Şu durumda güçlü aday… | Eleme testi |
|---|---|---|
| Bağımsız terminal | POS'tan memnunsunuz ve ödemeyi bağımsız tutmak istiyorsunuz | Gece uzlaştırması ve yanlış girilen tutarlar |
| Entegre terminal | Çift giriş ve yanlış masa eşleşmeleri pahalıya mal oluyor | POS ile PSP senkronu bozulursa ne olur? |
| Yalnızca ödeme QR'ı | Darboğaz hesabın kapatılması | Misafir benimsemesi ve telefonsuz alternatif |
| Sipariş + ödeme QR'ı | Hız ve özerklik öncelikli | Değişiklikler, alerjenler, misafirperverlik, gruplar |
| Kiosk/tezgah | Hacim ve standardizasyon öncelikli | Kuyruklar, erişilebilirlik, istisnalar |
| SoftPOS/Tap to Pay | Hareketlilik ve az donanım önemli | Uyumluluk, batarya, offline politikası, destek |
Neden 0,25 yüzde puanı için pazarlık etmek yanlış karar olabilir?
Bütün teklifleri aynı temelde karşılaştırın: değişken işlem ücretleri, abonelik, donanım kiralama veya satın alma, bağlantı, entegrasyon, eğitim, ödeme başına personel süresi, hatalar, iadeler, destek ve muhasebe uzlaştırması. AB'de 2015/751 sayılı Tüzük, istisnalar olmakla birlikte belirli tüketici banka kartlarında interchange ücretini %0,2, tüketici kredi kartlarında %0,3 ile sınırlar; bu nedenle interchange tavanı, işletmenin terminal için ödediği toplam fiyat ya da toplam merchant service charge değildir [S4].
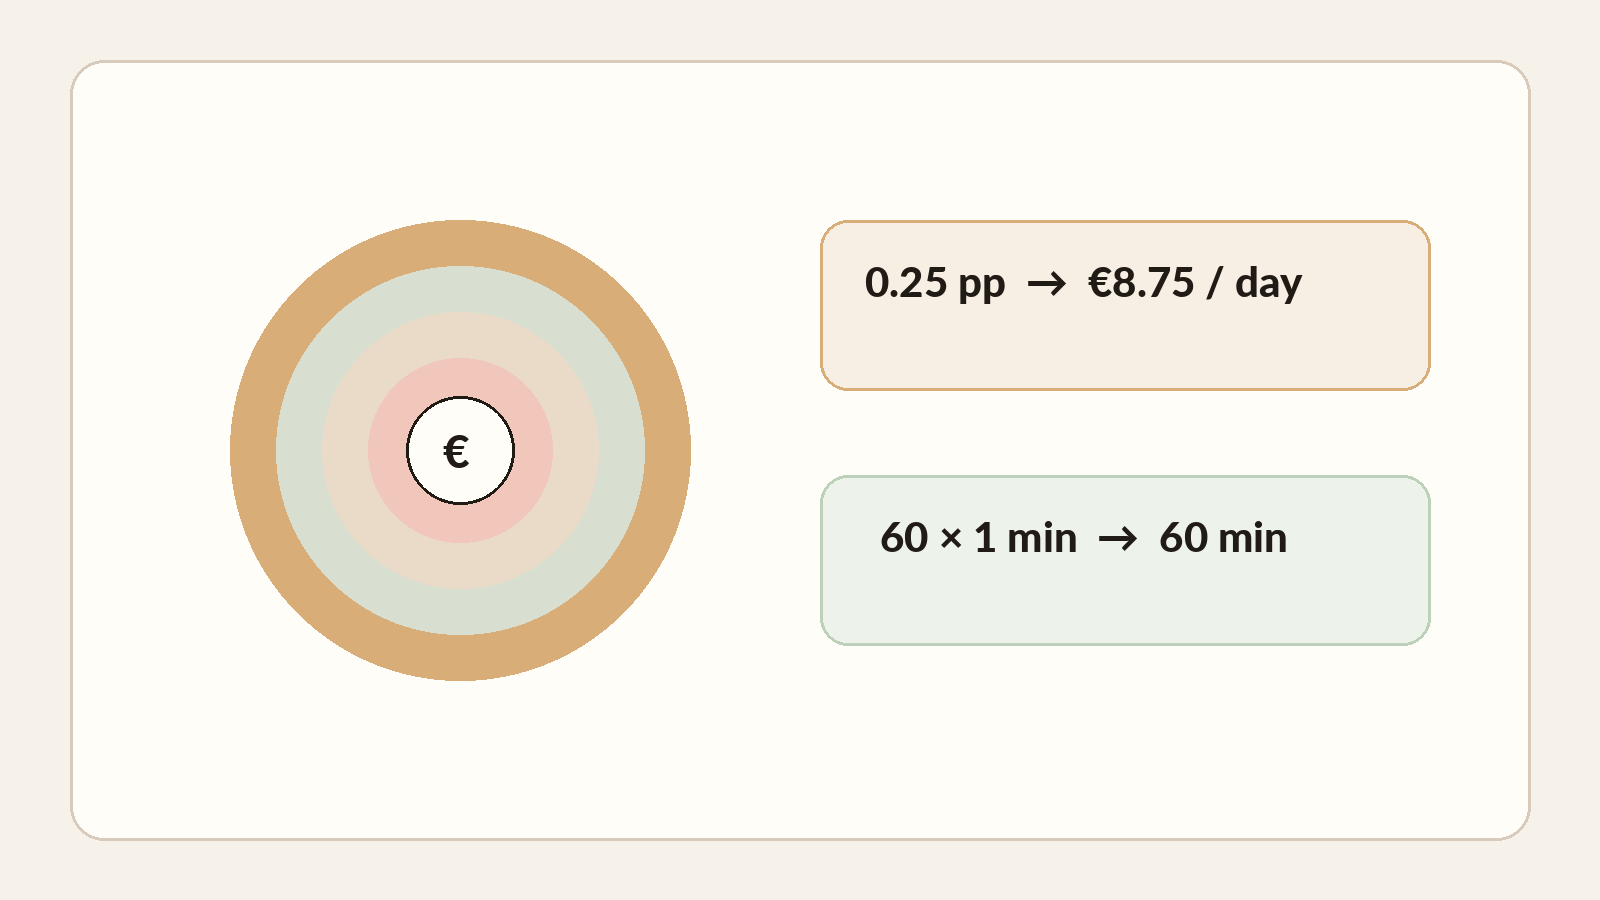
| Maliyet kalemi | Nasıl ölçülür | Yaygın hata |
|---|---|---|
| İşlem ücreti | Oran + sabit ücretler + gerçek kart/pazar karması | Farklı kapsamların manşet oranlarını kıyaslamak |
| Donanım & abonelik | Taahhüt süresindeki toplam maliyet | Kira, SIM, aksesuar ve yenilemeyi unutmak |
| Servis süresi | Dakika × olay × yüklü iş gücü maliyeti | 30 saniyenin “sayılmadığını” varsaymak |
| Hatalar & kurtarma | İptaller, yeniden giriş, yanlış masa eşleşmeleri | Yalnızca başarılı ödemelere bakmak |
| Uzlaştırma | Günlük POS/PSP/nakit/muhasebe dakikaları | Maliyeti arka ofis zamanında gizlemek |
| Kesinti & destek | Süre × sıklık × kaybedilen kapasite | Cumartesi gecesini değil demoyu test etmek |
Bu hesap fazladan bir masa devri vaat etmez. Kazanılan bir dakika ancak talep, mutfak kapasitesi ve masa zamanlaması izin veriyorsa gelire dönüşür. Bunu karar eşiği olarak kullanın. Bir tedarikçi zaman kazandırdığını iddia ediyorsa, kendi akışınız ve hacminiz üzerinde ölçmesini isteyin. Başka bir seçenek daha ucuzsa, ekibinize bıraktığı yeniden giriş ve gün sonu kapanış yükünü de ölçün.
“Kart onaylandı, POS belirsiz” temel bir senaryodur
Dayanıklı sistem, kusursuz internette çalışan değil; bağlantı koptuktan sonra durumunu hâlâ anlaşılır tutandır. Offline sihir değildir. Stripe, yetkilendirmenin bağlantı geri geldikten sonra denenebileceğini ve reddedilme ya da müdahale riskini işletmenin üstlendiğini açıklar; Adyen offline EMV ve store-and-forward gibi mekanizmaları ayırır ve uzlaştırma, yeniden deneme ile işletme riskini vurgular [S6][S7]. Yararlı test şudur: sunucu ne görüyor, misafir ne görüyor, hangi referans sistemleri uzlaştırıyor ve iki kez tahsilat yapmadan hangi işlem güvenle uygulanabiliyor?
| Simüle edilecek olay | Talep edilecek kabul edilebilir yanıt |
|---|---|
| Ödemeden önce internet kesilir | Açık yedek: hücresel, bağımsız terminal, nakit veya sınırlandırılmış offline |
| Kart onaylanır, POS zaman aşımına uğrar | Kalıcı referans + arama/uzlaştırma + idempotent kurtarma |
| Misafir hesabı bölmek ister | Tutar/ürün/kişi bazında parçalar ve görünür kalan bakiye |
| Yanlış tutar | İzlenebilir iptal/iade, yetkiler ve denetim kaydı |
| Terminal kullanılamaz | Önceden devreye alınmış yedek terminal veya SoftPOS; yalnızca vaat değil |
| Gün sonu | POS, PSP ve nakit toplamları doğaçlama tablo olmadan uzlaşır |
İnsan kaynaklı istisnaları da ekleyin: pazarınızın gereğine göre onaydan önce veya sonra bahşiş, akıllı telefonu olmayan misafirler, erişilebilirlik, düşük batarya, taşınan masalar, ödeme sonrası iptal, kısmi iadeler ve gece yarısını geçen kapanışlar. Bu uç durumlar personelin sisteme güvenini çoğu zaman beş dashboard özelliğinden daha fazla belirler. Açılıştan sonra bir eğitim notunda keşfetmek yerine bunları sözleşmeye bağlı kabul testine koyun.
Yedi restoran tipi, yedi farklı öncelik
Kısa kuyruklu küçük bir kafe hız ve sadeliği korur. Fine dining, misafirperverliğin ritmini, hesabı zarifçe bölmeyi ve servis çalışanının varlığını korur. Yüksek hacimli fast casual, kuyruk ve sipariş-ödeme tutarlılığını optimize eder. Zaten sevdiği bir POS'a sahip restoran yalnızca kart kabul katmanını değiştirerek daha çok kazanabilir. Çok şubeli grup; yönetişim, roller, konsolidasyon ve veri dışa aktarımına daha fazla ağırlık verir. Tek bir evrensel kazanan aramak bu farkları siler.
| Profil | İlk test edilecek mimari | Dikkat noktası |
|---|---|---|
| Küçük kafe | Tezgah + basit terminal/SoftPOS | Gerçek hız, bahşiş, yedek plan |
| Fine dining | Güçlü POS + masada mobil ödeme | Mahremiyet, bölme, insan ilişkisi |
| Fast casual | Entegre sipariş + ödeme; kitleye göre kiosk/QR | Kuyruk akışı ve istisna yönetimi |
| İyi POS; ödemeyi değiştir | Değiştirilebilir acquiring/terminal, minimum entegrasyon | Birkaç baz puan için tüm sistemi yeniden kurmayın |
| Masada ödeme darboğazı | Masada ödeme veya yalnızca ödeme QR'ı | Telefonsuz misafirler ve doğru masa eşlemesi |
| Self-order + self-pay | Kiosk/QR + personelli alternatif | Erişilebilirlik, değişiklikler, yardım |
| Çok şubeli | Taşınabilir verilerle konsolide sözleşme/raporlama | Kilitlenme ve yetkiler |
Kusursuz demo, işletme kanıtı değildir
Kendi cihazlarınız, ağınız ve rolleriniz üzerinde uçtan uca bir senaryo isteyin: sipariş değişikliği, hesap bölme, bahşiş, iptal, internet kaybı, kartın onaylandığı ama POS durumunun belirsiz kaldığı an, ertesi gün kısmi iade ve ardından gün sonu uzlaştırması. Özellikler ancak kurtarma davranışları kadar değerlidir. Ayrılırken hangi parçaların kullanılmaya devam edebildiğini de sorun: terminaller, izinli müşteri verisi, menü/katalog, geçmiş, muhasebe dışa aktarımları ve ödeme referansları.
- Karmaşık bir hesap bölmeyi ve kalan ödenmemiş bakiyeyi gösterin.
- İşlem sırasında interneti kesin ve her sistemin durumunu açıklayın.
- Kart onaylanırken POS yanıtının kaybolduğu durumu simüle edin.
- Ertesi gün farklı bir personel rolüyle kısmi iade yapın.
- Bir günlük satışları ve ödeme referanslarını kullanılabilir biçimde dışa aktarın.
- Acquirer veya POS değiştirirsem hangi parçaların taşınabilir kaldığını açıklayın.
- Ücret, donanım, abonelik, taahhüt, destek ve çıkış maliyetlerini aynı dönem için fiyatlayın.
Sonra satış görevlisi yardım etmeden ekibi izleyin. Bir arayüz bir yürüyüşü azaltıp hesap bölmede iki yeni adım ekleyebilir. QR beklemeyi kaldırıp anlamlı sayıda masadan yardım talebi doğurabilir. Bağımsız terminal eski moda görünebilir ama çok iyi bir yedek olabilir; Adyen'in resmi dokümantasyonu standalone kullanımı açıkça fallback yolu olarak sunar [S8]. Ana akışı ve bozulmuş çalışma modunu birlikte test edin.
İmzadan önce yedi adımlı yöntem
Ne bir markayla ne de komisyon teklifiyle başlardım. Bir kâğıt, gerçek bir servis ve sistemle her gün yaşayacak insanları alır; sonra her adım için kanıt isteyerek kararları şu sırayla verirdim.
- Gerçek sipariş, üretim, hesap ve ödeme yolculuğunu çizin.
- Her kanal için misafirin nerede ve ne zaman ödeyeceğine karar verin.
- Yalnızca gerçekten gerekli entegrasyonları seçin; geri kalan parçaları değiştirilebilir tutun.
- Kendi hacminizle toplam maliyeti euro ve dakika cinsinden hesaplayın.
- İdeal demoyu değil, gerçekçi bir cumartesi gecesi servisini test edin.
- Hesap bölme, bahşiş, iade, ağ kesintisi, hata, iptal ve kurtarmayı test edin.
- Çıkışı doğrulayın: veri, dışa aktarımlar, ödeme referansları, donanım ve fesih şartları.
Olgun bir kurulum çok basit olabilir: mevcut POS, değiştirilebilir terminal ve gerçek bir yedek prosedür. Çok entegre de olabilir: sipariş, mutfak ve ödeme tek zincirde. Olgunluk bileşen sayısı değildir. Her durumun sahibini, arızadan nasıl dönüldüğünü, toplam maliyeti ve işletme geçmişini kaybetmeden nasıl çıkıldığını açıklayabilmektir. Açılıştan önce bilmek isteyeceğim şey budur; ilk dolu servisten sonra değil.
Pazar verileri bağlam sağlamak için kullanılır; evrensel bir reçete değildir. Operasyonel değerlendirmeler ve örnek hesap metinde açıkça belirtilir.
- ECB — Study on the payment attitudes of consumers in the euro area (SPACE) 2024
- Federal Reserve Financial Services — 2025 Diary of Consumer Payment Choice (2024 payment data)
- National Restaurant Association — Restaurant Technology Landscape Report 2024
- EUR-Lex — Regulation (EU) 2015/751 on interchange fees for card-based payment transactions
- PCI Security Standards Council — Mobile Payments on COTS (MPoC)
- Adyen Docs — Offline payments
- Stripe Docs — Collect card payments while offline
- Adyen Docs — Standalone solution
- Apple — Tap to Pay on iPhone for Business