Il sabato sera che sceglie davvero il tuo sistema
Sono le 21:17. Un tavolo da sei vuole dividere il conto in quattro, due ospiti devono andare via, un cameriere aspetta l’unico terminale libero e un altro tavolo prova a pagare via QR proprio mentre cade il Wi‑Fi. È qui che si vede l’architettura dell’incasso. La domanda non è «quale terminale ha la commissione più bassa?», ma «quanti passaggi, recuperi manuali ed eccezioni deve assorbire la squadra quando la sala è piena?»
Le abitudini di pagamento non sono universali. Nell’area euro, nel 2024 la BCE ha misurato il contante nel 52% dei pagamenti POS per numero di operazioni, contro 39% carte e 6% dispositivi mobili [S1]. Negli Stati Uniti, il Diary 2025 della Federal Reserve sui comportamenti 2024 mostra un mix diverso: 14% contante, 35% credito e 30% debito [S2]. Non sono dati specifici della ristorazione: servono proprio a ricordare che copiare il setup di un altro mercato o di un’altra clientela può portare fuori strada.
Anche nella ristorazione la quantità di tecnologia utile cambia per segmento e pubblico. La National Restaurant Association rileva differenze nette tra full service, limited service e delivery; una maggioranza dei clienti full service sarebbe propensa a ordinare o pagare al tavolo tramite tablet, mentre 7 clienti su 10 nel limited service sarebbero propensi a ordinare via app [S3]. Non è un consiglio d’acquisto: è un invito a progettare per sala, scontrino medio, ritmo e clientela.
Conta passaggi, camminate e attese
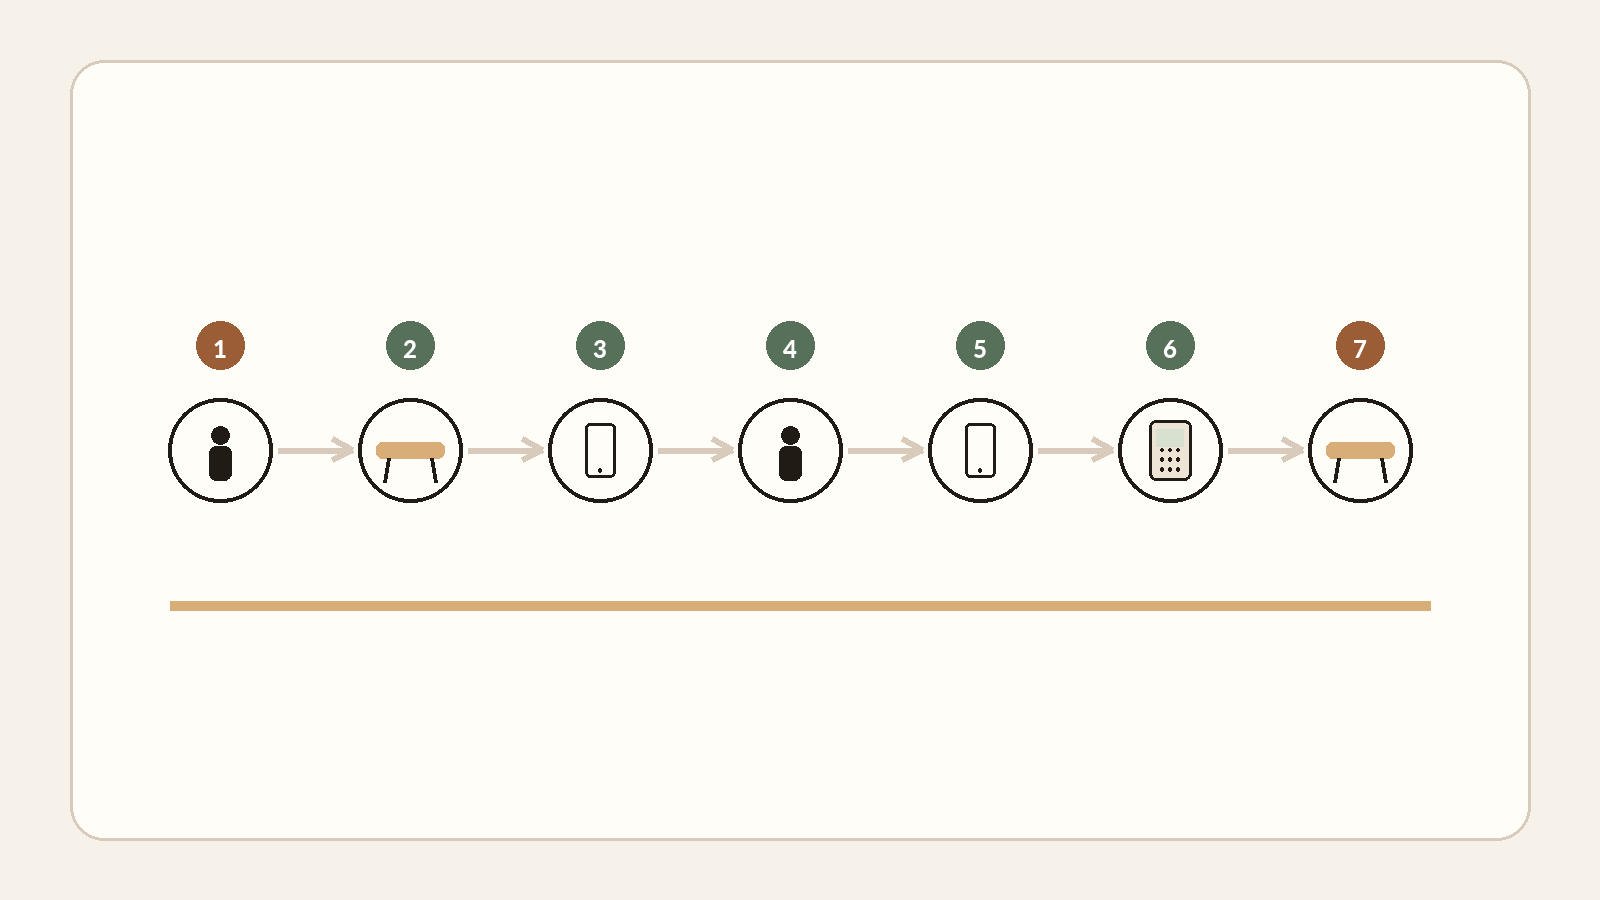
Il flusso classico sembra semplice: il cameriere prende l’ordine, lo inserisce nel POS, la cucina produce, l’ospite chiede il conto, il cameriere recupera un terminale, inserisce o riceve l’importo, il pagamento si chiude e il tavolo viene chiuso. Nell’ora di punta ogni passaggio può diventare una coda. Misura quindi unità osservabili: tragitti per pagamento, minuti dalla richiesta del conto all’incasso, doppie immissioni, correzioni e numero di sistemi da riconciliare a fine giornata.
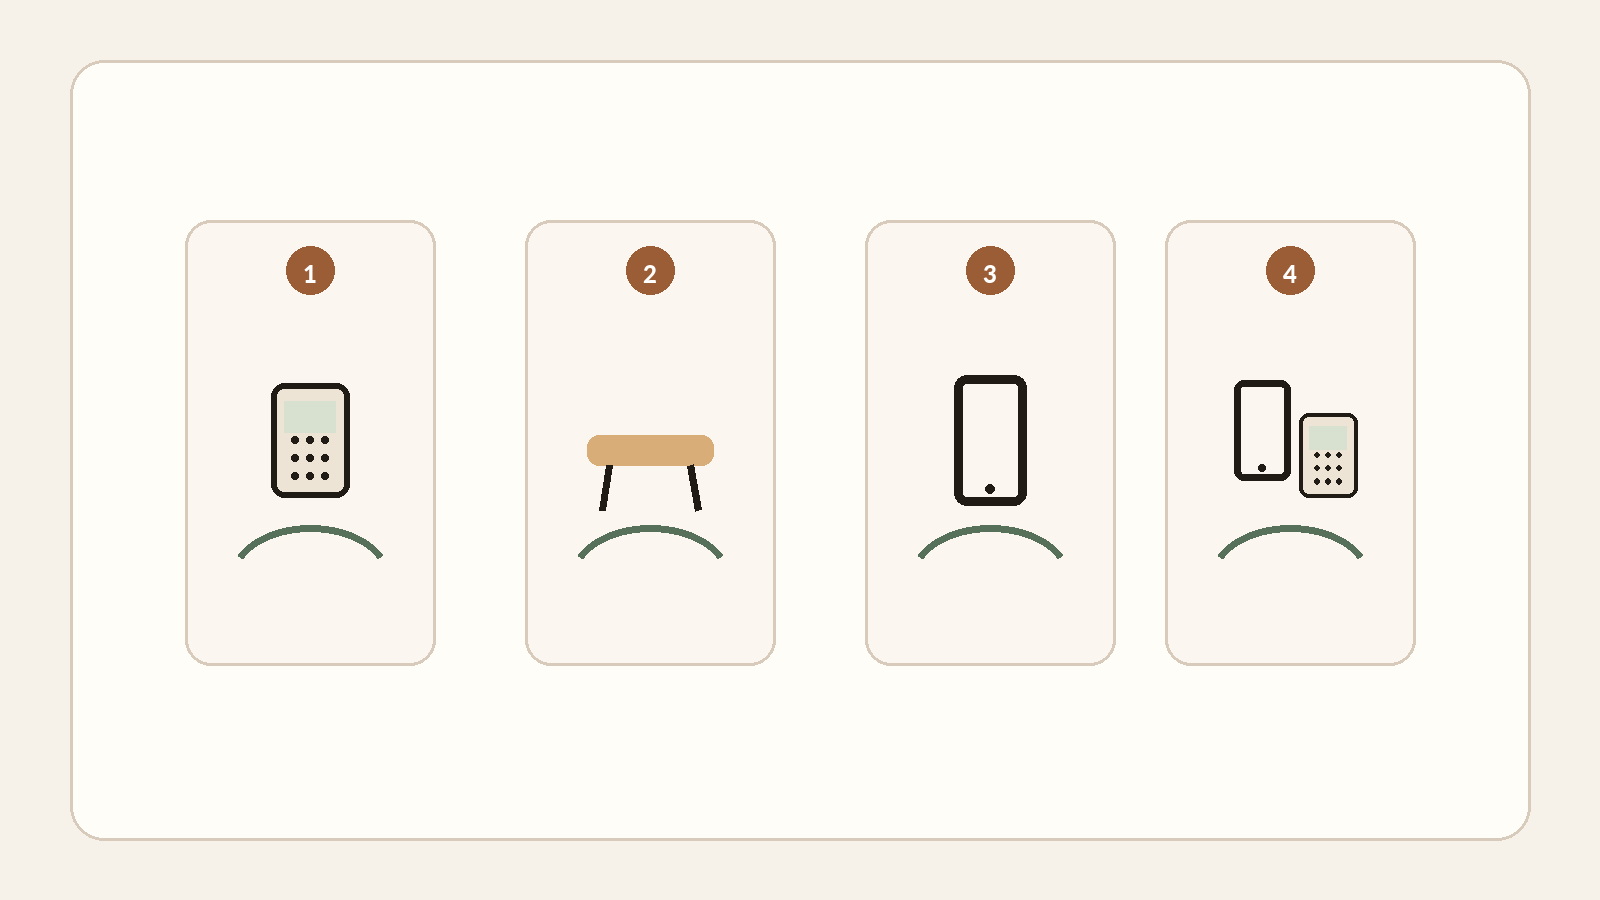
Poi scegli il momento del pagamento. Al banco può avvenire prima della produzione. Nel fine dining, chiudere con discrezione al tavolo fa parte dell’ospitalità. Nel fast casual ad alta rotazione, ordinare e pagare insieme può eliminare un secondo collo di bottiglia. In terrazza, l’incasso mobile riduce i chilometri del personale. Nei gruppi, la qualità dello split può contare più della velocità media della singola transazione.
| Decisione | Cosa osservare | Perché è strutturale |
|---|---|---|
| Chi prende l’ordine? | Cameriere, ospite, chiosco, banco | Definisce inserimento, assistenza e responsabilità |
| Quando si paga? | Prima, al tavolo, al ritiro, a fine servizio | Sposta attesa e rischio di abbandono |
| Quanti tragitti? | Per ordine e per pagamento | I secondi diventano ore di squadra |
| Come si divide? | Articolo, importo, persona, parti uguali | Un gruppo può spezzare un flusso veloce |
| Qual è il fallback? | Contanti, standalone, cellulare, offline limitato | Un guasto internet non deve chiudere il locale |
Standalone, integrato, QR, chiosco o SoftPOS: cosa cambia davvero
Un terminale standalone separa pagamento e POS: rapido da avviare e utile come fallback, ma l’importo viene digitato a parte e la riconciliazione resta più manuale. La documentazione Adyen esplicita questo compromesso: lo standalone non richiede integrazione POS e può fare da fallback, ma impone di riconciliare manualmente le transazioni del punto vendita con i pagamenti [S8]. Un flusso POS-terminale integrato può trasmettere l’importo e recuperare una referenza, riducendo la doppia immissione, ma aumenta le dipendenze da testare quando rete o API si comportano male.
Un QR solo pagamento può accorciare l’attesa del conto senza toccare l’ordine. Un QR order-and-pay sposta ordine, conferma e pagamento sul telefono dell’ospite: potente ad alta rotazione, più invasivo dove l’ospitalità umana è parte del prodotto. Il chiosco produce un effetto simile al banco. SoftPOS/Tap to Pay trasforma uno smartphone compatibile in dispositivo di accettazione senza terminale aggiuntivo; PCI MPoC definisce un quadro di sicurezza per i dispositivi commerciali e Apple documenta l’accettazione contactless su iPhone tramite app supportata senza hardware terminale aggiuntivo [S5][S9].
| Architettura | Buona candidata quando… | Test che può escluderla |
|---|---|---|
| Standalone | Il POS va bene e vuoi disaccoppiare il pagamento | Riconciliazione ed errori di importo |
| Integrato | Doppia immissione ed errori tavolo costano | Cosa succede se POS e PSP perdono sincronizzazione? |
| QR pay-only | L’attesa del conto è il collo di bottiglia | Adozione e alternativa senza smartphone |
| QR order + pay | Dominano rotazione e autonomia | Modifiche, allergeni, ospitalità, gruppi |
| Chiosco/banco | Dominano volume e standardizzazione | Code, accessibilità, eccezioni |
| SoftPOS/Tap to Pay | Servono mobilità e poco hardware | Compatibilità, batteria, offline, supporto |
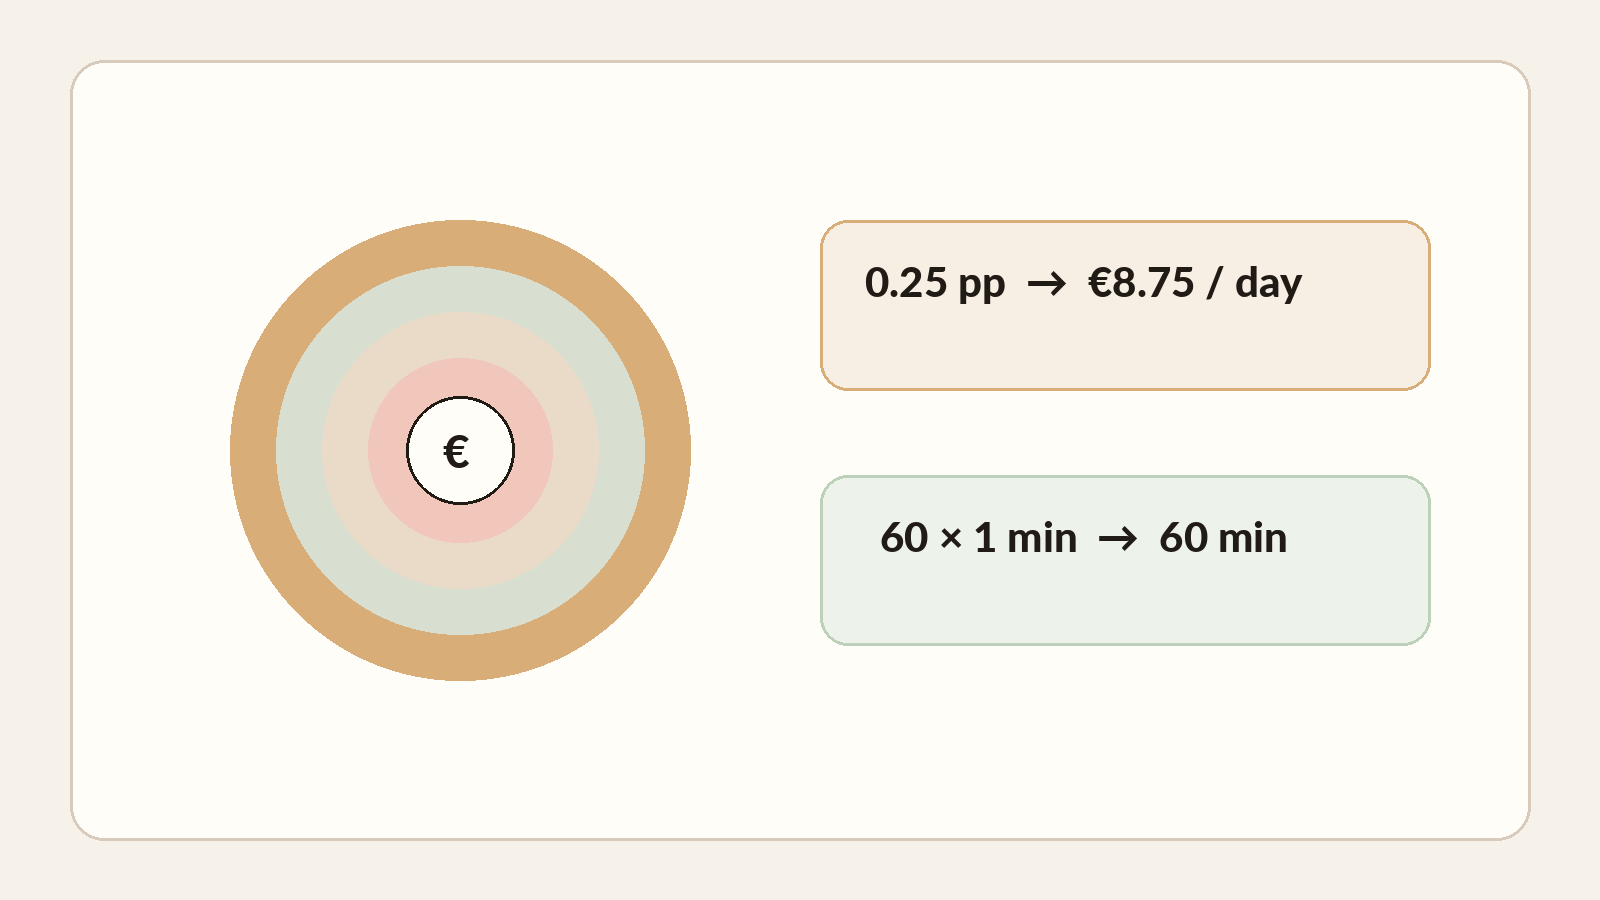
Perché 0,25 punti percentuali possono essere la battaglia sbagliata
Metti ogni offerta sulla stessa base: commissione variabile, abbonamento, acquisto o noleggio hardware, connettività, integrazione, formazione, tempo del personale, errori, rimborsi, supporto e riconciliazione contabile. Nell’UE, il Regolamento 2015/751 limita alcune commissioni di interchange allo 0,2% per debit consumer e 0,3% per credit consumer, con eccezioni; il cap di interchange non è quindi il prezzo complessivo del terminale né l’intero merchant service charge [S4].
| Voce di costo | Come misurarla | Errore comune |
|---|---|---|
| Processing | Percentuale + fisso + mix reale carte/paesi | Confrontare headline su perimetri diversi |
| Hardware e abbonamento | Costo totale nel periodo di vincolo | Dimenticare noleggio, SIM, accessori, rinnovo |
| Tempo di servizio | Minuti × eventi × costo caricato | Pensare che 30 secondi “non contino” |
| Errori e recupero | Storni, reimmissioni, tavolo errato | Guardare solo i pagamenti riusciti |
| Riconciliazione | Minuti POS/PSP/cassa/contabilità al giorno | Nascondere il costo nel backoffice |
| Guasti e supporto | Durata × frequenza × capacità persa | Testare la demo, non il sabato sera |
Il calcolo non promette un giro tavolo in più. Un minuto liberato diventa ricavo solo se domanda, cucina e capienza lo permettono. Usalo come soglia decisionale: chi promette risparmio di tempo deve misurarlo sul tuo percorso e sui tuoi volumi; chi costa meno va valutato anche sulla digitazione e sulla chiusura giornaliera che lascia alla squadra.
“Carta accettata, POS incerto” è uno scenario di base
Un sistema resiliente non è quello che funziona con internet perfetto, ma quello il cui stato resta comprensibile dopo una caduta. L’offline non è magia: Stripe spiega che l’autorizzazione può essere tentata solo al ritorno della connettività e che l’esercente assume il rischio di rifiuto e manomissione; Adyen distingue meccanismi come offline EMV e store-and-forward e insiste su riconciliazione, retry e rischio dell’esercente [S6][S7]. Il test utile è: cosa vede il cameriere, cosa vede l’ospite, quale riferimento riconcilia i sistemi e quale azione è sicura senza addebitare due volte?
| Incidente da simulare | Risposta da pretendere |
|---|---|
| Internet cade prima del pagamento | Fallback esplicito: cellulare, standalone, contanti o offline limitato |
| Carta accettata, timeout POS | Riferimento stabile + ricerca/riconciliazione + recovery idempotente |
| Ospite vuole dividere | Parti per importo/articolo/persona con saldo residuo visibile |
| Importo errato | Storno/rimborso tracciabile, permessi e audit |
| Terminale indisponibile | Ricambio o SoftPOS realmente predisposto |
| Fine giornata | POS, PSP e cassa riconciliabili senza fogli improvvisati |
Aggiungi i casi umani: mancia prima o dopo la conferma secondo il mercato, ospiti senza smartphone, accessibilità, batteria scarica, cambio tavolo, annullamento dopo pagamento, rimborso parziale e chiusure oltre mezzanotte. Questi bordi spesso influenzano la fiducia della squadra più di molte funzioni di dashboard. Devono stare nel collaudo, non in una nota di formazione scoperta dopo l’apertura.
Sette archetipi, sette priorità diverse
Un piccolo bar/caffè protegge velocità e semplicità. Il fine dining protegge ritmo dell’ospitalità, split discreto e presenza del cameriere. Il fast casual ad alta rotazione ottimizza code e coerenza ordine-pagamento. Un ristorante con un POS già valido può guadagnare di più sostituendo solo l’accettazione carte. Un gruppo multisede pesa di più governance, ruoli, consolidamento ed export dei dati. Cercare un vincitore universale cancella queste differenze.
| Profilo | Architettura da testare prima | Attenzione |
|---|---|---|
| Piccolo caffè | Banco + terminale/SoftPOS semplice | Velocità reale, mancia, fallback |
| Fine dining | POS solido + pagamento mobile al tavolo | Discrezione, split, relazione umana |
| Fast casual | Ordine + pagamento integrati; chiosco/QR per pubblico | Code ed eccezioni |
| Buon POS, cambiare pagamenti | Acquirer/terminale sostituibile | Non rifare lo stack per pochi basis point |
| Collo al pagamento tavolo | Pay-at-table o QR pay-only | Ospiti senza telefono e tavolo corretto |
| Self-order + self-pay | Chiosco/QR più alternativa assistita | Accessibilità, modifiche, assistenza |
| Multisede | Contratti/reporting consolidati ma dati portabili | Lock-in e permessi |
Una demo perfetta non è prova operativa
Pretendi uno scenario completo sui tuoi dispositivi, rete e ruoli: modifica ordine, split conto, mancia, storno, perdita internet, carta accettata con POS incerto, rimborso parziale il giorno dopo, poi riconciliazione finale. Le funzioni valgono per come si riprendono. Chiedi anche cosa resta utilizzabile se lasci il provider: terminali, dati cliente con consenso, catalogo, storico, export contabili e riferimenti di pagamento.
- Mostrami uno split complesso e il saldo non pagato.
- Spegni internet durante una transazione e spiega lo stato di ogni sistema.
- Simula carta approvata con risposta POS persa.
- Fai un rimborso parziale il giorno dopo con un ruolo diverso.
- Esporta una giornata di vendite e riferimenti di pagamento in formato utile.
- Spiega cosa posso conservare se cambio acquirer o POS.
- Quota commissioni, hardware, abbonamento, vincolo, supporto e uscita sullo stesso periodo.
Poi guarda la squadra usare il sistema senza il commerciale. Un’interfaccia può risparmiare un viaggio e aggiungerne due durante uno split. Un QR può togliere attesa e generare richieste di aiuto. Un terminale standalone può sembrare meno moderno ma essere un eccellente piano B; la documentazione ufficiale Adyen lo presenta proprio come fallback [S8]. Percorso principale e modalità degradata vanno testati insieme.
Sette passaggi prima di firmare
Non partirei né da un marchio né da una commissione. Prenderei un servizio reale e le persone che vivranno con il sistema, poi deciderei in quest’ordine, con una prova per ogni passaggio.
- Disegnare il percorso reale di ordine, produzione, conto e pagamento.
- Decidere dove e quando l’ospite paga per ogni canale.
- Scegliere solo le integrazioni indispensabili e mantenere sostituibile il resto.
- Calcolare costo totale in euro e minuti con i propri volumi.
- Testare un sabato sera realistico, non la demo ideale.
- Testare split, mancia, rimborso, rete assente, errore, annullamento e recovery.
- Verificare l’uscita: dati, export, riferimenti pagamento, hardware e condizioni di recesso.
Un setup maturo può essere semplice: POS esistente, terminale sostituibile e procedura di fallback reale. Può anche essere profondamente integrato: ordine, cucina e pagamento in un’unica catena. La maturità non è il numero di componenti. È saper spiegare chi possiede ogni stato, come si recupera un guasto, quanto costa tutto e come si esce senza perdere la storia operativa. È ciò che vorrei sapere prima di aprire, non dopo il primo servizio pieno.
I dati di mercato sono contesto, non una ricetta universale. Le valutazioni operative e il calcolo illustrativo sono segnalati nel testo.
- ECB — Study on the payment attitudes of consumers in the euro area (SPACE) 2024
- Federal Reserve Financial Services — 2025 Diary of Consumer Payment Choice (2024 payment data)
- National Restaurant Association — Restaurant Technology Landscape Report 2024
- EUR-Lex — Regulation (EU) 2015/751 on interchange fees for card-based payment transactions
- PCI Security Standards Council — Mobile Payments on COTS (MPoC)
- Adyen Docs — Offline payments
- Stripe Docs — Collect card payments while offline
- Adyen Docs — Standalone solution
- Apple — Tap to Pay on iPhone for Business