Det er lørdagskvelden som i praksis velger systemet ditt
Klokken er 21.17. Et selskap på seks vil dele regningen på fire, to gjester er på vei ut, en servitør venter på den eneste ledige terminalen, og et annet bord prøver å betale med QR akkurat idet Wi-Fi forsvinner. Det er da betalingsarkitekturen viser hva den er verdt. Spørsmålet er ikke «hvilken terminal har lavest gebyr?», men «hvor mange overleveringer, manuelle redningsaksjoner og unntak må teamet håndtere når restauranten er full?»
Betalingsvaner er ikke universelle. I euroområdet målte ECB at kontanter sto for 52 % av betalingene på salgssteder målt i antall i 2024, mot 39 % for kort og 6 % for mobile enheter [S1]. I USA viser Federal Reserves Diary 2025, som beskriver atferden i 2024, en annen fordeling: 14 % kontanter, 35 % kredittkort og 30 % debetkort [S2]. Tallene er ikke restaurantspesifikke. Nettopp derfor viser de hvorfor det er risikabelt å kopiere oppsettet fra en restaurant i et annet marked eller med en annen gjestemiks.
Også innen restaurantbransjen varierer riktig teknologinivå mellom segmenter og målgrupper. National Restaurant Association viser store forskjeller mellom full service, limited service og levering; et flertall av full-service-gjestene sier at de sannsynligvis vil bestille eller betale ved bordet med et nettbrett, mens 7 av 10 limited-service-gjester sannsynligvis vil bestille med en mobilapp [S3]. Det er ikke en innkjøpsordre. Det er en påminnelse om å utforme løsningen for akkurat ditt lokale, din regning, ditt tempo og dine gjester.
Tell overleveringer, skritt og ventetid
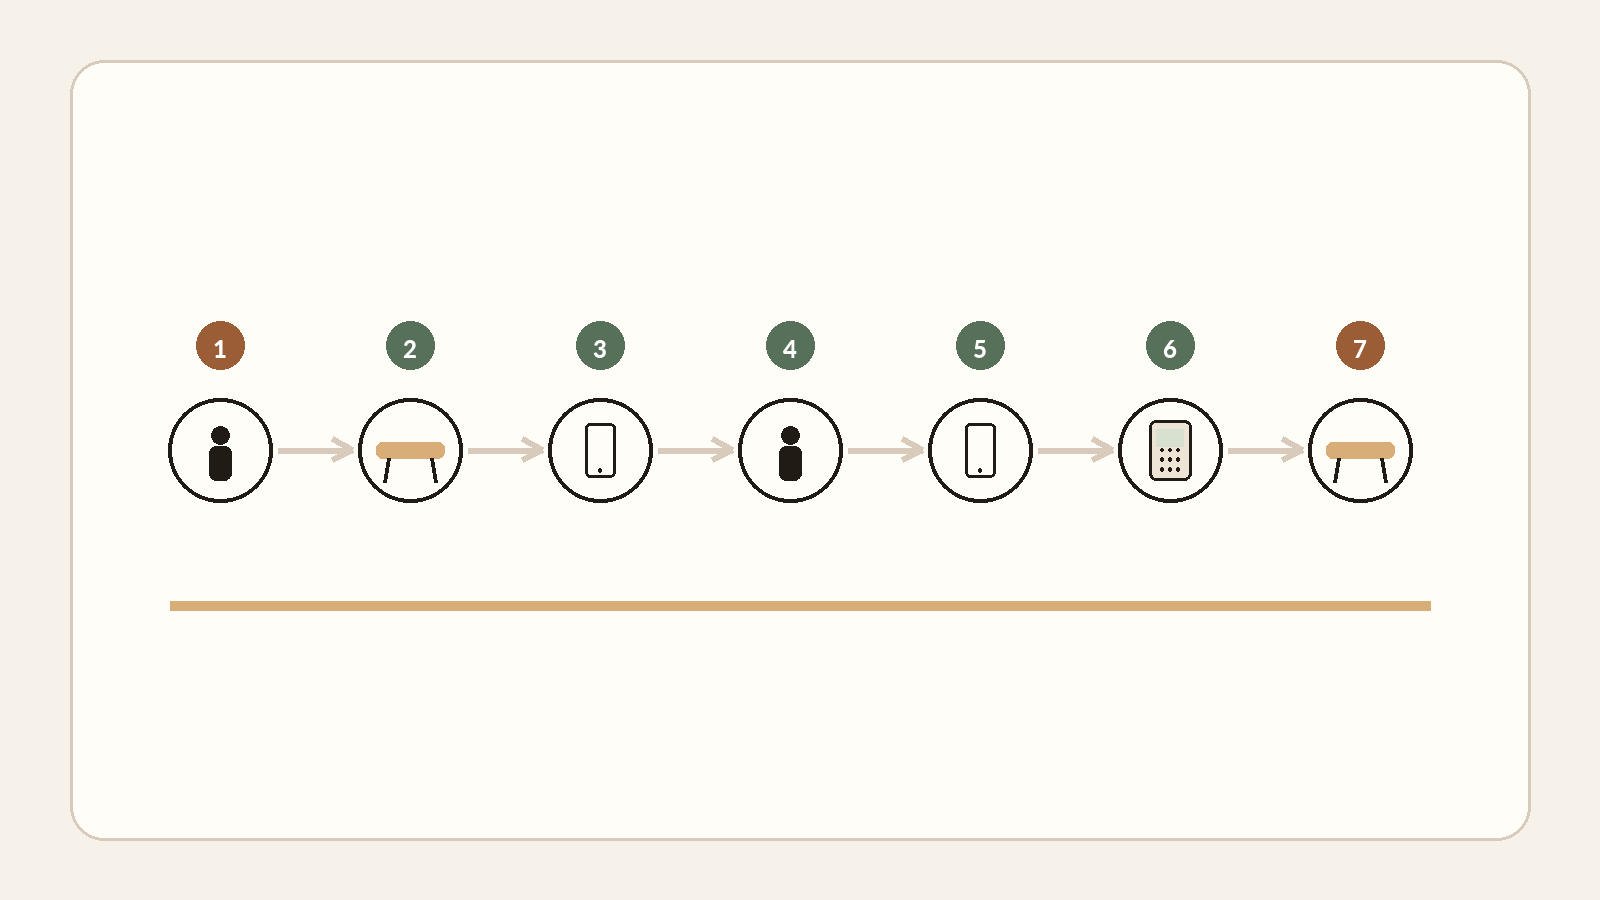
Den klassiske flyten høres enkel ut: en servitør tar bestillingen, legger den inn i POS-systemet, kjøkkenet produserer, gjesten ber om regningen, servitøren finner en terminal, beløpet tastes inn eller overføres, betalingen går gjennom, og bordet lukkes. I travle perioder kan hver overlevering bli en kø. Mål derfor det som kan observeres: antall turer per betaling, minutter fra regningen etterspørres til den er gjort opp, dobbeltregistrering, feilretting og hvor mange systemer noen må avstemme på slutten av kvelden.
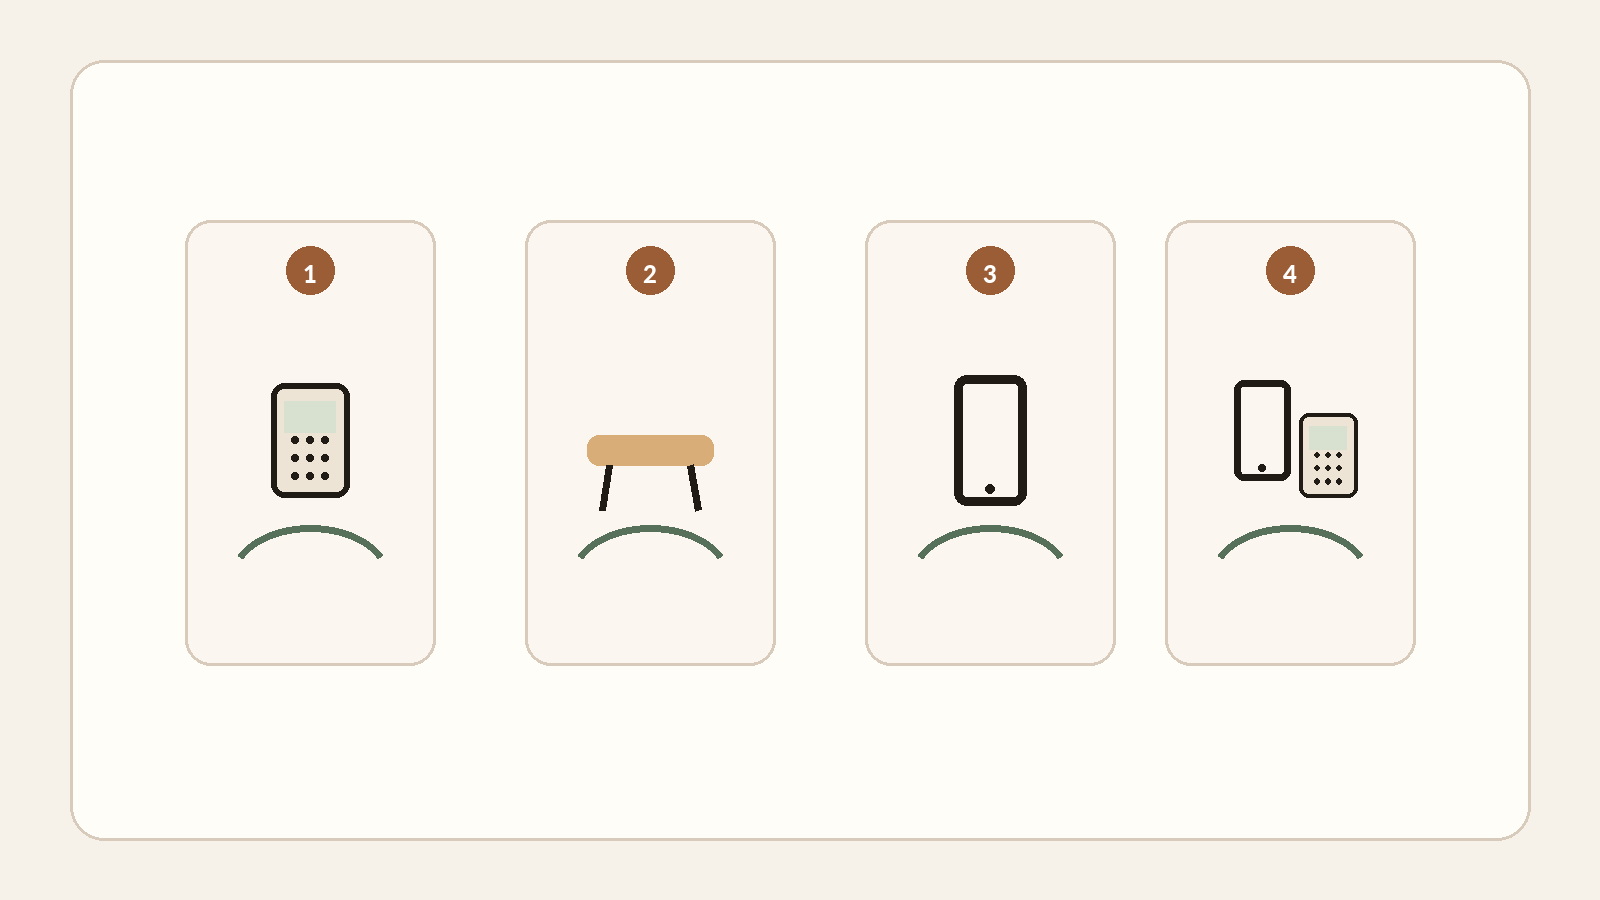
Velg deretter betalingsøyeblikket. Ved disken kan betalingen skje før produksjon. I fine dining kan gjesten forvente en rolig avslutning ved bordet etter et langt måltid. I fast casual med høy gjennomstrømning kan bestilling og betaling i samme trinn fjerne en hel ekstra flaskehals. På en uteservering kan mobil betaling redusere lange turer for personalet. For grupper kan kvaliteten på regningsdeling være viktigere enn gjennomsnittlig transaksjonshastighet.
| Beslutning | Observer i restauranten din | Hvorfor det betyr noe |
|---|---|---|
| Hvem tar bestillingen? | Servitør, gjest, kiosk, disk | Bestemmer modellen for registrering og hjelp |
| Når skjer betalingen? | Før produksjon, ved bordet, ved henting, etter service | Flytter ventetid og risiko for frafall |
| Hvor mange turer går personalet? | Per bestilling og per betaling | Gjør sekunder om til gjentakende arbeidstid |
| Hvordan deles regningen? | Per vare, beløp, person eller likt | Ett gruppeunntak kan ødelegge en ellers rask flyt |
| Hva er reserveløsningen? | Kontanter, frittstående terminal, mobilnett, begrenset offline | Hindrer at et internettbrudd stopper driften |
Frittstående, integrert, QR, kiosk eller SoftPOS: hva endrer seg egentlig?
En frittstående terminal skiller betalingen fra POS-systemet: rask å innføre og nyttig som reserve, men beløpet tastes inn separat og avstemmingen blir mer manuell. Adyens egen dokumentasjon beskriver avveiningen tydelig: standalone krever ingen POS-integrasjon og kan fungere som fallback, men forhandleren må deretter manuelt avstemme POS-transaksjoner mot betalinger [S8]. En integrert POS-terminalflyt kan sende beløpet og motta en betalingsreferanse, noe som reduserer dobbeltregistrering, men skaper flere avhengigheter som må testes når nettverk eller API-er oppfører seg feil.
En QR-kode kun for betaling kan korte ned ventetiden på regningen uten å endre bestillingsflyten. QR for bestilling og betaling flytter bestilling, bekreftelse og betaling til gjestens telefon: kraftig i konsepter med høy omløpshastighet eller lett bemanning, men mer inngripende der menneskelig service er selve produktet. En kiosk gir lignende effekt ved disken. SoftPOS/Tap to Pay gjør en kompatibel telefon til betalingsenhet uten ekstra terminal; PCI MPoC definerer et sikkerhetsrammeverk for betaling på standardenheter, mens Apple beskriver kontaktløs betaling på iPhone via en støttet app uten separat terminalmaskinvare [S5][S9].
| Arkitektur | Sterk kandidat når… | Test som kan velte løsningen |
|---|---|---|
| Frittstående terminal | Du liker POS-systemet og vil frikoble betalingen | Kveldsavstemming og feiltastede beløp |
| Integrert terminal | Dobbeltregistrering og feil bord koster mye | Hva skjer når POS og PSP mister synkronisering? |
| QR bare for betaling | Det er betalingen av regningen som er flaskehalsen | Gjestenes bruk og reserve for dem uten telefon |
| QR for bestilling + betaling | Gjennomstrømning og selvbetjening veier tyngst | Endringer, allergener, vertskap, grupper |
| Kiosk/disk | Volum og standardisering veier tyngst | Køer, tilgjengelighet, unntak |
| SoftPOS/Tap to Pay | Mobilitet og lite maskinvare er viktig | Kompatibilitet, batteri, offline-policy, støtte |
Hvorfor 0,25 prosentpoeng kan være feil kamp
Legg alle tilbud på samme grunnlag: variable betalingsgebyrer, abonnementer, leie eller kjøp av maskinvare, tilkobling, integrasjon, opplæring, personaltid per betaling, feil, refusjoner, støtte og regnskapsavstemming. I EU begrenser forordning 2015/751 enkelte formidlingsgebyrer til 0,2 % for forbrukerdebet og 0,3 % for forbrukerkreditt, med unntak; et tak på interchange er derfor ikke det samme som restaurantens fulle terminalpris eller totale servicegebyr [S4].
| Kostnadslinje | Slik måles den | Vanlig feil |
|---|---|---|
| Betalingsbehandling | Prosent + faste gebyrer + faktisk kort-/markedsmiks | Sammenligne overskriftspriser med ulikt innhold |
| Maskinvare og abonnement | Full kostnad over bindingstiden | Glemme leie, SIM, tilbehør og utskifting |
| Servicetid | Minutter × hendelser × full arbeidskostnad | Anta at 30 sekunder «ikke teller» |
| Feil og gjenoppretting | Annulleringer, ny inntasting, feil bord | Bare se på vellykkede betalinger |
| Avstemming | Minutter per dag til POS/PSP/kasse/regnskap | Skjule kostnaden i backoffice-tid |
| Nedetid og støtte | Varighet × hyppighet × tapt kapasitet | Teste demoen, ikke lørdagskvelden |
Regnestykket lover ikke en ekstra bordrunde. Et spart minutt blir først til inntekt når etterspørsel, kjøkkenkapasitet og tidspunktet for bordsettinger tillater det. Bruk det som en beslutningsterskel. Hvis en leverandør hevder å spare tid, be dem måle den i din flyt og med ditt volum. Hvis en annen er billigere, mål ny inntasting og sluttavstemming som fortsatt ligger igjen hos teamet.
«Kort godkjent, POS usikkert» er et grunnscenario
Et robust system er ikke et system som virker med perfekt internett, men et system der tilstanden fortsatt kan forstås etter et avbrudd. Offline er ikke magi. Stripe forklarer at autorisering først kan forsøkes når forbindelsen er tilbake, og at forhandleren bærer risikoen for avvisning og manipulering; Adyen skiller mellom mekanismer som offline EMV og store-and-forward og fremhever avstemming, nye forsøk og forhandlerens risiko [S6][S7]. Den nyttige testen er: Hva ser servitøren, hva ser gjesten, hvilken referanse binder systemene sammen, og hvilken handling er trygg uten å belaste to ganger?
| Hendelse som skal simuleres | Akseptabelt svar å kreve |
|---|---|
| Internett forsvinner før betaling | Tydelig reserve: mobilnett, frittstående terminal, kontanter eller begrenset offline |
| Kort godkjennes, POS får timeout | Stabil referanse + oppslag/avstemming + idempotent gjenoppretting |
| Gjesten vil dele | Deling per beløp/vare/person med synlig restsaldo |
| Feil beløp | Sporbar annullering/refusjon, tilgangskontroll og revisjonsspor |
| Terminalen er utilgjengelig | Klargjort reserveterminal eller SoftPOS, ikke et løfte |
| Dagsavslutning | POS-, PSP- og kontantsummer stemmer uten improviserte regneark |
Legg til menneskelige unntak: tips før eller etter bekreftelse etter markedet, gjester uten smarttelefon, tilgjengelighet, lite batteri, flyttede bord, kansellering etter betaling, delrefusjoner og skift som avsluttes etter midnatt. Det er ofte disse kanttilfellene som avgjør personalets tillit mer enn fem dashboardfunksjoner. Ta dem inn i den avtalte akseptansetesten i stedet for å oppdage dem i et opplæringsnotat etter åpning.
Sju restauranttyper, sju ulike prioriteringer
En liten kafé med kort kø beskytter fart og enkelhet. Fine dining beskytter rytmen i vertskapet, diskret deling og servitørens tilstedeværelse. Fast casual med høy gjennomstrømning optimaliserer køflyt og samspillet mellom bestilling og betaling. En restaurant som allerede er fornøyd med POS-systemet sitt kan få mer ut av bare å bytte betalingsinnløser. En kjede med flere enheter legger større vekt på styring, roller, konsolidering og dataeksport. Jakten på én universell vinner visker ut disse forskjellene.
| Profil | Arkitektur å teste først | Pass på |
|---|---|---|
| Liten kafé | Disk + enkel terminal/SoftPOS | Reell hastighet, tips, reservevei |
| Fine dining | Sterkt POS + mobil betaling ved bordet | Diskresjon, deling, menneskelig kontakt |
| Fast casual | Integrert bestilling + betaling; kiosk/QR etter målgruppe | Køflyt og unntakshåndtering |
| Godt POS; bytt betaling | Utskiftbar innløser/terminal, minimal integrasjon | Ikke bygg om hele stacken for noen få basispunkter |
| Bordbetaling er flaskehalsen | Betal ved bordet eller QR kun for betaling | Gjester uten telefon og kobling til riktig bord |
| Selvbestilling + selvbetaling | Kiosk/QR pluss bemannet alternativ | Tilgjengelighet, tilvalg, hjelp |
| Flere enheter | Samordnede avtaler/rapporter med portable data | Innlåsing og tilgangsstyring |
En perfekt demo er ikke bevis på god drift
Krev et komplett scenario på dine enheter, ditt nettverk og dine roller: endret bestilling, delt regning, tips, annullering, internettbrudd, kort godkjent mens POS er usikkert, delrefusjon neste dag og deretter dagsavslutning. Funksjoner er bare verdifulle gjennom måten de kommer seg etter feil. Spør også hva som fortsatt er brukbart når du forlater leverandøren: terminaler, kundedata med samtykke, meny/katalog, historikk, regnskapseksporter og betalingsreferanser.
- Vis en komplisert deling og gjenstående ubetalt saldo.
- Kutt internett midt i en transaksjon og forklar tilstanden i hvert system.
- Simuler kortgodkjenning der svaret til POS går tapt.
- Utfør en delrefusjon neste dag med en annen medarbeiderrolle.
- Eksporter én dags salg og betalingsreferanser i et brukbart format.
- Forklar hva som fortsatt er portabelt hvis jeg bytter innløser eller POS.
- Pris gebyrer, maskinvare, abonnement, binding, støtte og exitkostnad over samme periode.
Se deretter personalet bruke systemet uten selgeren. Et grensesnitt kan spare én tur og legge til to når regningen skal deles. En QR-kode kan fjerne venting og samtidig skape hjelpebehov ved en merkbar andel av bordene. En frittstående terminal kan se gammeldags ut og likevel være en svært god reserve; Adyens offisielle dokumentasjon beskriver eksplisitt standalone som en fallback-løsning [S8]. Test hovedflyt og degradert drift sammen.
En sjutrinnsmetode før du skriver under
Jeg ville verken begynt med et merkenavn eller et gebyrtilbud. Jeg ville tatt et ark, en reell service og menneskene som skal leve med systemet, og tatt beslutningene i denne rekkefølgen – med bevis for hvert trinn.
- Tegn den virkelige flyten for bestilling, produksjon, regning og betaling.
- Bestem hvor og når gjesten betaler i hver kanal.
- Velg bare integrasjonene som faktisk trengs, og hold resten utskiftbart.
- Beregn totalkostnaden i euro og minutter med dine volumer.
- Test en realistisk lørdagskveld, ikke den perfekte demoen.
- Test deling, tips, refusjon, nettverksbrudd, feil, kansellering og gjenoppretting.
- Bekreft veien ut: data, eksporter, betalingsreferanser, maskinvare og oppsigelsesvilkår.
En moden løsning kan være enkel: et eksisterende POS, en utskiftbar terminal og en reell reserveprosedyre. Den kan også være dypt integrert: bestilling, kjøkken og betaling i én kjede. Modenhet er ikke antallet komponenter. Det er å kunne forklare hvem som eier hver tilstand, hvordan gjenoppretting virker, hva hele kostnaden er, og hvordan man forlater løsningen uten å miste driftshistorikken. Det er det jeg ville visst før åpningskvelden – ikke etter den første fullsatte servicen.
Markedsdata brukes som kontekst, aldri som en universell oppskrift. Driftsmessige vurderinger og det illustrative regnestykket er tydelig merket i teksten.
- ECB — Study on the payment attitudes of consumers in the euro area (SPACE) 2024
- Federal Reserve Financial Services — 2025 Diary of Consumer Payment Choice (2024 payment data)
- National Restaurant Association — Restaurant Technology Landscape Report 2024
- EUR-Lex — Regulation (EU) 2015/751 on interchange fees for card-based payment transactions
- PCI Security Standards Council — Mobile Payments on COTS (MPoC)
- Adyen Docs — Offline payments
- Stripe Docs — Collect card payments while offline
- Adyen Docs — Standalone solution
- Apple — Tap to Pay on iPhone for Business