Le samedi soir qui décide vraiment de votre système
Il est 21 h 17. Une table de six veut partager l’addition en quatre, deux convives partent, un serveur attend le seul terminal disponible et une autre table essaie de payer par QR alors que le Wi‑Fi vient de tomber. C’est ici que se révèle l’architecture de votre encaissement. La question n’est pas « quel terminal coûte le moins cher ? », mais « combien d’étapes, de reprises manuelles et d’exceptions mon équipe doit-elle absorber quand le restaurant est plein ? ».
Les comportements de paiement ne sont pas universels. Dans la zone euro, l’ECB mesure encore 52 % des paiements en point de vente effectués en espèces en 2024, contre 39 % par carte et 6 % par appareil mobile en nombre de transactions [S1]. Aux États‑Unis, l’enquête 2025 de la Federal Reserve sur les paiements de 2024 décrit un autre mix : 14 % espèces, 35 % crédit et 30 % débit [S2]. Ces données ne sont pas des statistiques de restaurant ; elles montrent précisément pourquoi il est dangereux de copier le système d’un établissement situé dans un autre marché ou servant une autre clientèle.
Même à l’intérieur de la restauration, le bon niveau de technologie dépend du segment et du public. La National Restaurant Association rapporte que les préférences diffèrent fortement entre service à table, restauration limitée et livraison ; une majorité des clients de full service se disent disposés à commander ou payer sur tablette à table, tandis que 7 clients sur 10 du limited service se disent disposés à commander via une application [S3]. Ce n’est pas un ordre d’achat : c’est un rappel de concevoir pour votre salle, votre ticket moyen, votre rythme et votre clientèle.
Comptez les relais, les allers-retours et les moments d’attente
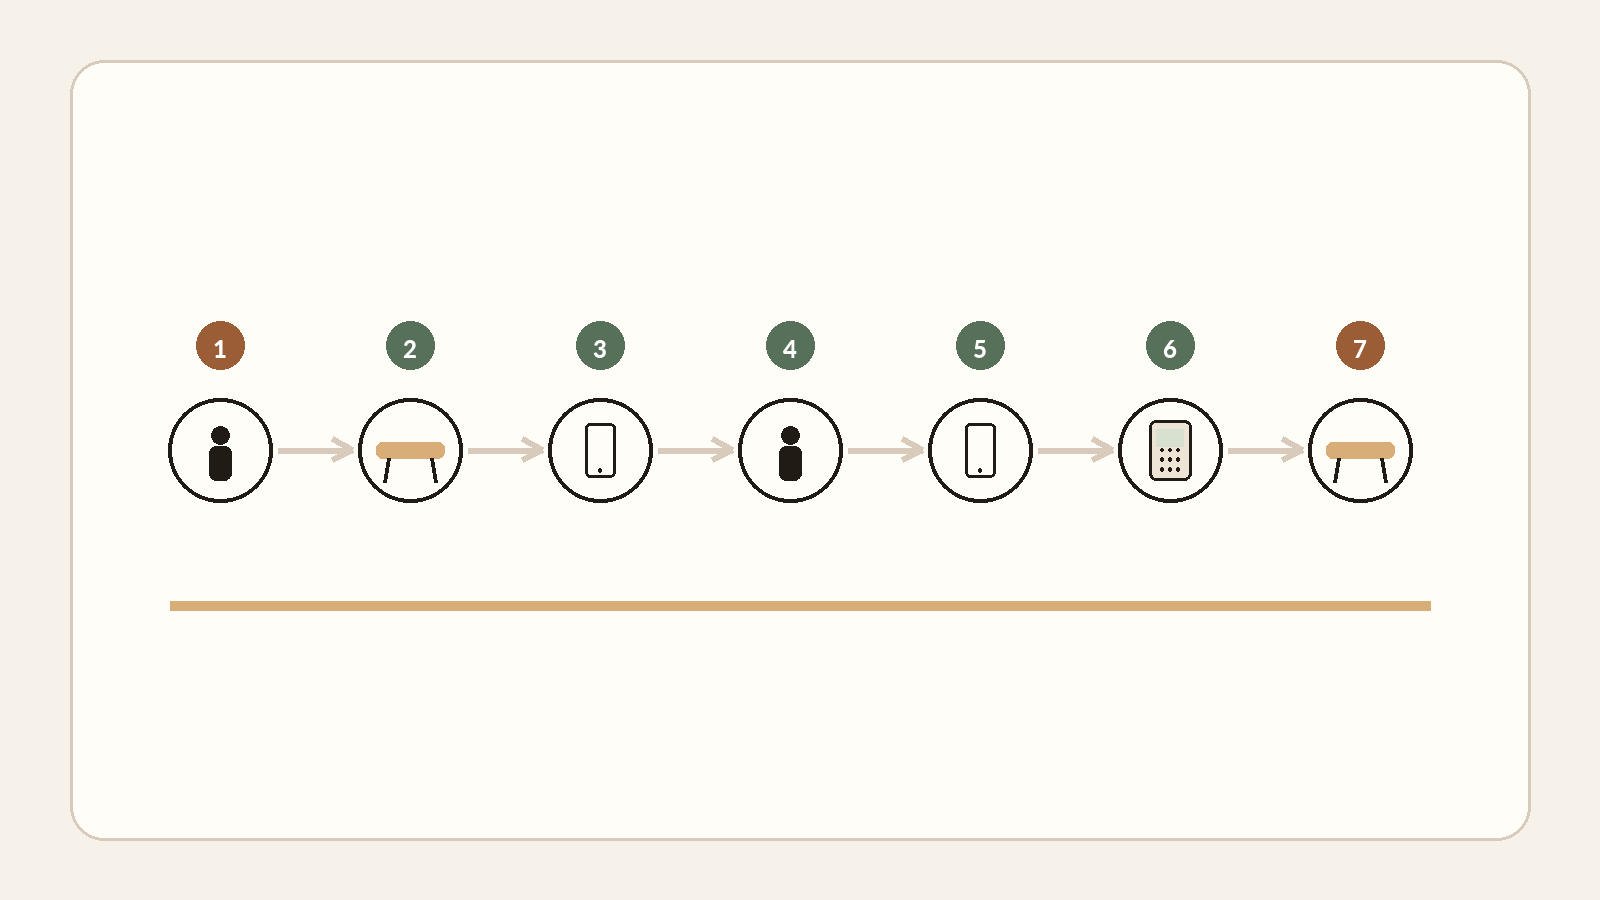
Le parcours classique paraît simple : le serveur prend la commande, la transmet au POS, la cuisine produit, le client demande l’addition, le serveur récupère un terminal, saisit ou reçoit le montant, le paiement est effectué puis la table est clôturée. En heure de pointe, chaque relais peut devenir une file d’attente. Mesurez donc des unités observables : déplacements par paiement, minutes entre demande d’addition et paiement, doubles saisies, reprises après erreur et nombre de systèmes à rapprocher le soir.
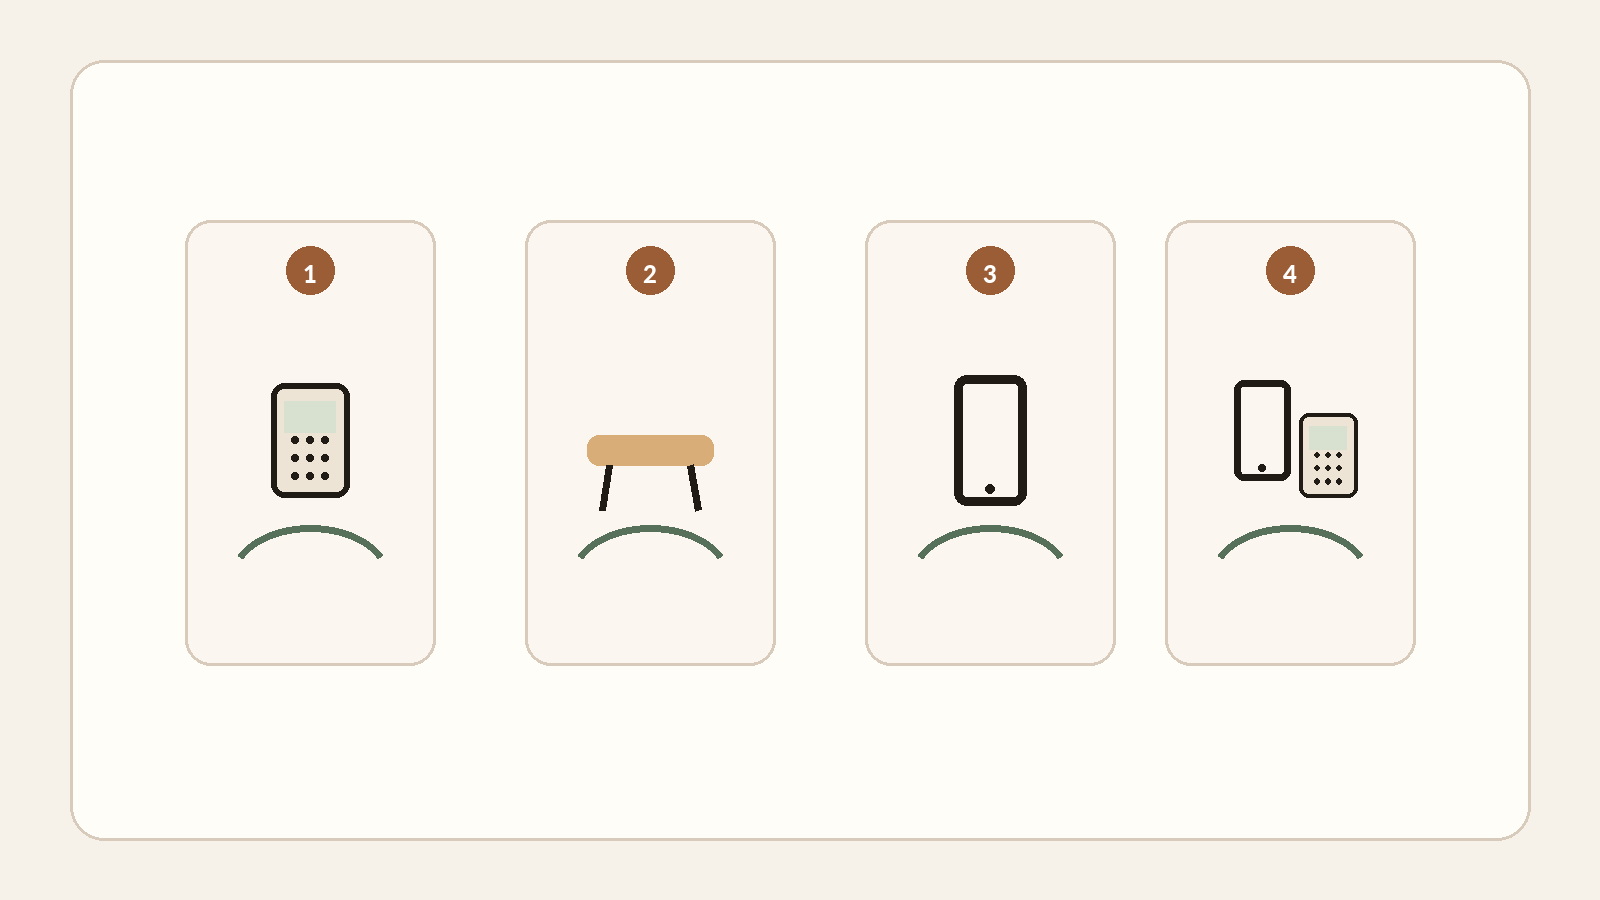
Ensuite, décidez le moment de paiement. Au comptoir, le paiement peut précéder la production. En fine dining, le client peut vouloir conclure à table, discrètement, après un service long. En fast casual à forte rotation, commander et payer dans un même geste peut supprimer un second goulot d’étranglement. En terrasse, un appareil mobile peut éviter des kilomètres de marche. Pour un groupe, le critère dominant peut être le partage d’addition plutôt que la vitesse moyenne.
| Décision | À observer dans votre salle | Pourquoi c’est structurant |
|---|---|---|
| Qui prend la commande ? | Serveur, client, borne, comptoir | Détermine saisie, accompagnement et responsabilité |
| Quand paie-t-on ? | Avant production, à table, au retrait, après service | Déplace l’attente et le risque d’abandon |
| Combien de trajets ? | Par commande et par paiement | Transforme une micro-friction en heures d’équipe |
| Comment partage-t-on ? | Par article, montant, personne, égalité | Un cas groupe peut casser un flux pourtant rapide |
| Quelle solution de secours ? | Espèces, autonome, cellulaire, offline encadré | Évite qu’une panne internet devienne une fermeture |
Autonome, intégré, QR, borne ou SoftPOS : ce qui change vraiment
Un terminal autonome sépare le paiement du POS : mise en route rapide et bon rôle de secours, mais montant à saisir et rapprochement plus manuel. La documentation Adyen décrit explicitement ce compromis : le standalone ne demande pas d’intégration, peut servir de fallback, mais les transactions doivent être rapprochées manuellement avec le point de vente [S8]. À l’inverse, une intégration POS-terminal peut transmettre le montant et récupérer un identifiant de paiement, réduisant la double saisie ; elle augmente toutefois le nombre de dépendances à tester quand le réseau ou une API répond mal.
Le QR “pay only” peut réduire l’attente d’addition sans toucher à la prise de commande. Le QR “order & pay” déplace à la fois commande, validation et paiement vers le téléphone du client : puissant en restauration à rotation ou sur des zones peu servies, mais plus intrusif dans un service où l’hospitalité humaine est le produit. La borne produit un effet comparable au comptoir. Le SoftPOS/Tap to Pay transforme un téléphone compatible en point d’acceptation sans terminal additionnel ; PCI MPoC définit le cadre de sécurité pour l’acceptation sur appareils commerciaux, et Apple documente l’acceptation sans terminal matériel additionnel via une application compatible [S5][S9].
| Architecture | Bonne candidate quand… | Test qui peut la disqualifier |
|---|---|---|
| Terminal autonome | Vous gardez un bon POS et voulez découpler le paiement | Rapprochement et erreurs de montant en fin de service |
| Terminal intégré | La double saisie et les erreurs de table coûtent cher | Que se passe-t-il si POS et PSP se désynchronisent ? |
| QR paiement | L’attente d’addition est le goulot | Adoption des clients et secours sans téléphone |
| QR commande + paiement | Rotation et autonomie priment | Modifications, allergènes, hospitalité, groupes |
| Borne/comptoir | Volume et standardisation priment | Files, accessibilité, exceptions |
| SoftPOS/Tap to Pay | Mobilité et faible matériel sont utiles | Compatibilité, batterie, politique offline, support |
Pourquoi 0,25 point de commission peut être la mauvaise bataille
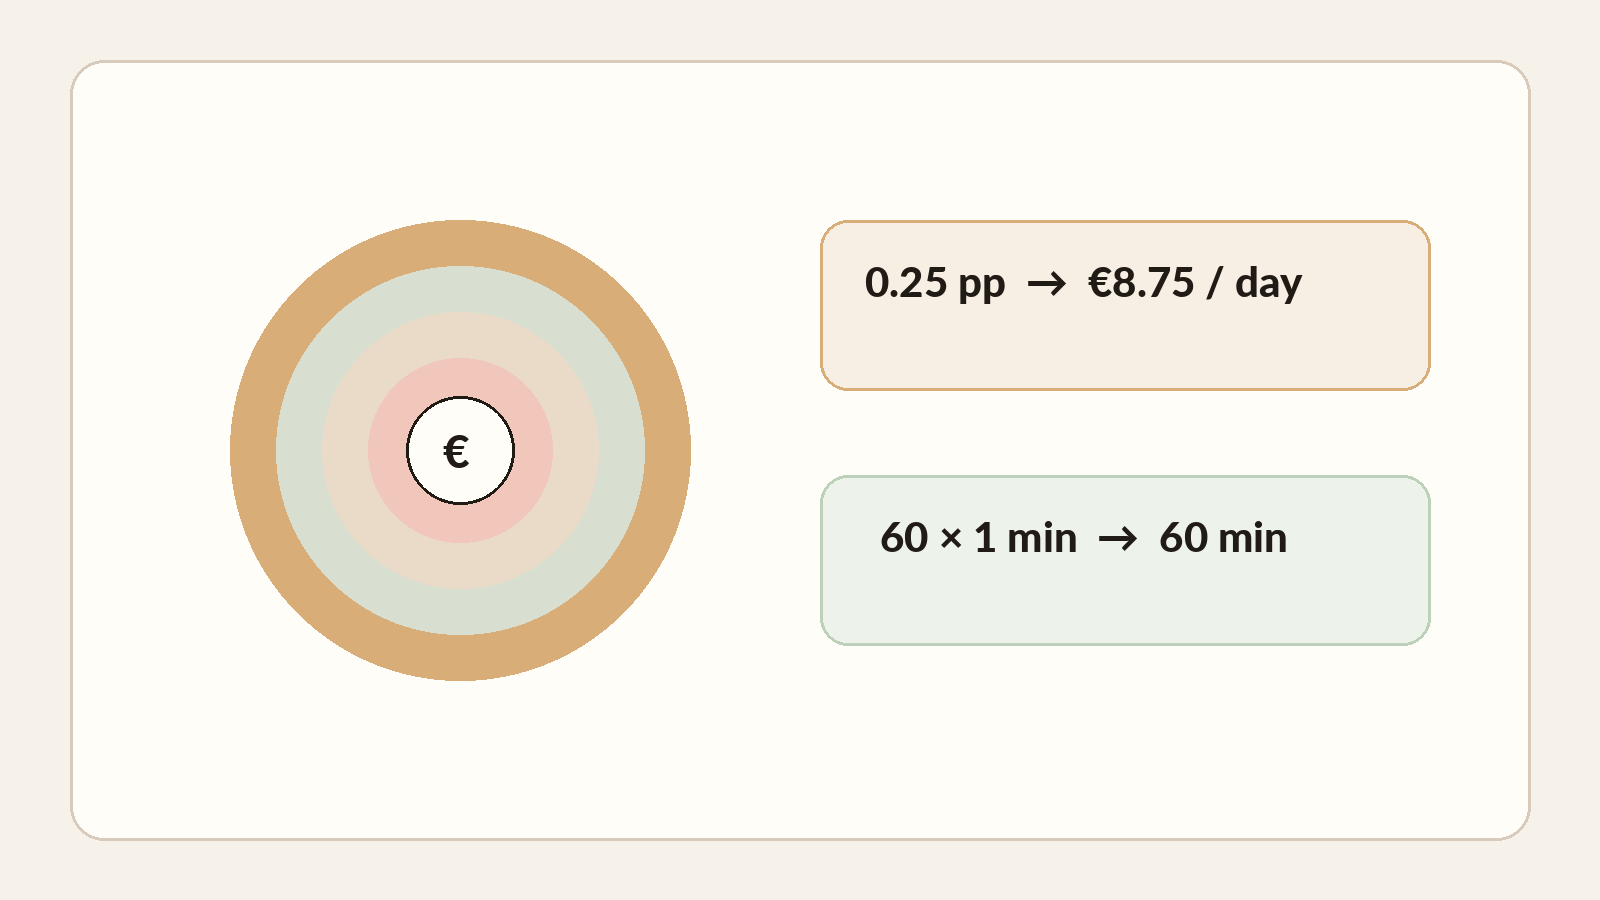
Comparez les offres sur une même base : frais variables de paiement, abonnement, location ou achat matériel, connectivité, coût d’intégration, temps de formation, temps d’équipe par transaction, erreurs, remboursements, support et rapprochement comptable. Dans l’UE, le règlement 2015/751 plafonne certaines commissions d’interchange à 0,2 % pour les cartes de débit consommateur et 0,3 % pour les cartes de crédit consommateur, avec des exceptions ; ce plafond d’interchange n’est donc pas le “prix total du terminal” ni l’ensemble du merchant service charge [S4].
| Ligne de coût | Comment la mesurer | Erreur fréquente |
|---|---|---|
| Paiement | Taux + fixe + cartes/territoires réellement utilisés | Comparer des taux sur des périmètres différents |
| Matériel & abonnement | Coût complet sur la durée d’engagement | Oublier location, SIM, accessoires, renouvellement |
| Temps de service | Minutes × événements × coût chargé | Supposer que 30 secondes “ne comptent pas” |
| Erreurs & reprises | Annulations, montants ressaisis, tables mal rapprochées | N’observer que les transactions réussies |
| Rapprochement | Temps caisse/POS/PSP/compta par jour | Reporter ce coût sur l’administratif invisible |
| Pannes & support | Durée × fréquence × capacité perdue | Évaluer la démo, pas le samedi soir |
Cette arithmétique ne promet pas une table supplémentaire : une minute libérée ne devient du chiffre d’affaires que si la demande, la cuisine et la capacité d’assise le permettent. Utilisez-la comme seuil de décision. Si un fournisseur prétend “faire gagner du temps”, exigez une mesure sur votre parcours et votre volume ; si un autre est moins cher, mesurez aussi la ressaisie et la clôture de caisse qu’il laisse à l’équipe.
Le paiement réussi côté carte mais absent du POS est un scénario de base
Une solution robuste n’est pas celle qui fonctionne avec un réseau parfait, mais celle dont l’état reste compréhensible après une coupure. Les modes offline ne sont pas magiques : Stripe explique que l’autorisation peut n’être tentée qu’après le retour de la connectivité et que le marchand assume le risque de refus ou d’altération ; Adyen distingue notamment offline EMV et store-and-forward et insiste sur le rapprochement, la reprise et le risque marchand [S6][S7]. Le bon test est donc : que voit le serveur, que voit le client, quel identifiant permet de réconcilier, et quelle action est sûre sans débiter deux fois ?
| Incident à simuler | Réponse acceptable à exiger |
|---|---|
| Internet tombe avant paiement | Secours explicite : cellulaire, autonome, espèces ou politique offline |
| Paiement carte accepté, POS timeout | Référence stable + recherche/reconciliation + action idempotente |
| Client veut partager | Parts par montant/article/personne avec solde restant visible |
| Mauvais montant | Annulation/remboursement traçable, droits et journal |
| Terminal indisponible | Matériel ou SoftPOS de secours réellement provisionné |
| Fin de journée | Totaux POS, PSP et caisse rapprochables sans tableur improvisé |
Ajoutez les gestes humains : pourboire avant ou après validation selon vos marchés, clients sans smartphone, accessibilité, batterie faible, table déplacée, commande annulée après paiement, remboursement partiel et clôture après minuit. Ces “bords” ont souvent plus d’impact sur la confiance de l’équipe que cinq fonctions de dashboard. Ils doivent figurer dans la recette contractuelle, pas dans une note de formation découverte après l’ouverture.
Sept archétypes, sept priorités différentes
Un petit café à file courte doit protéger la vitesse et la simplicité. Un restaurant gastronomique protège le rythme de l’hospitalité, le partage discret et la présence du serveur. Un fast casual à forte rotation optimise le débit, les files et la cohérence commande-paiement. Un établissement dont le POS fonctionne déjà peut gagner à ne remplacer que l’acceptation carte. Un groupe multisite mettra davantage de poids sur la gouvernance, les droits, la consolidation et l’export des données. Chercher un champion unique efface ces différences.
| Profil | Architecture à tester en premier | Point de vigilance |
|---|---|---|
| Petit café | Comptoir + terminal/SoftPOS simple | Vitesse réelle, pourboire, secours |
| Fine dining | POS solide + paiement mobile à table | Discrétion, split, relation humaine |
| Fast casual | Commande + paiement intégrés, borne/QR selon clientèle | Files et gestion des exceptions |
| Bon POS, paiement à remplacer | Acquéreur/terminal remplaçable, intégration minimale | Ne pas refaire le SI pour gagner quelques bps |
| Goulot au règlement à table | Pay-at-table ou QR pay-only | Clients sans téléphone et attribution à la bonne table |
| Self-order + self-pay | Borne/QR avec file alternative | Accessibilité, modifications, assistance |
| Multisite | Contrats et reporting consolidés mais données exportables | Lock-in et gestion des droits |
Une démo parfaite n’est pas une preuve d’exploitation
Demandez un scénario complet sur vos appareils, votre réseau et vos rôles : commande modifiée, note divisée, pourboire, annulation, perte internet, paiement accepté mais POS incertain, remboursement le lendemain, puis rapprochement de fin de journée. Les fonctionnalités ne valent que par leur comportement de reprise. Demandez aussi quels composants restent utilisables si vous quittez le prestataire : terminaux, données clients consenties, catalogue, historique, exports comptables et identifiants de transaction.
- Montrez-moi un split d’addition complexe et le solde restant.
- Coupez Internet pendant une transaction et expliquez l’état de chaque système.
- Simulez un paiement accepté mais une réponse POS perdue.
- Faites un remboursement partiel le lendemain avec un utilisateur différent.
- Exportez une journée de ventes et les références de paiement dans un format exploitable.
- Expliquez ce que je peux conserver si je change d’acquéreur ou de POS.
- Chiffrez frais, matériel, abonnement, engagement, support et coûts de résiliation sur la même période.
Enfin, regardez l’équipe utiliser le système sans l’aide du commercial. Une interface peut économiser un trajet mais en ajouter deux en cas de split. Un QR peut supprimer l’attente mais déplacer la charge vers le serveur si 20 % des tables demandent de l’aide. Un terminal autonome peut sembler archaïque tout en constituant un excellent plan B ; sa documentation officielle rappelle d’ailleurs cet usage de fallback [S8]. Le test sérieux mesure le système principal et son mode dégradé.
Une méthode en sept étapes avant de signer
Je ne commencerais ni par une marque ni par une commission. Je prendrais une feuille, un service réel et les personnes qui devront vivre avec le système. Puis je ferais les choix dans l’ordre suivant, avec une preuve pour chaque étape.
- Dessiner le parcours réel de commande, de production, d’addition et de paiement.
- Décider où et quand le client paie pour chaque canal.
- Choisir les intégrations réellement indispensables et ce qui doit rester remplaçable.
- Calculer le coût total en euros et en minutes, avec vos volumes.
- Tester un samedi soir réaliste, pas la démo idéale.
- Tester split, pourboire, remboursement, coupure réseau, erreur, annulation et reprise.
- Vérifier la sortie : données, exports, références de paiement, matériel et conditions de résiliation.
Un bon montage peut être très simple : POS existant + terminal remplaçable + procédure de secours. Il peut aussi être profondément intégré : commande, cuisine et paiement dans une même chaîne. La maturité n’est pas le nombre de briques. C’est la capacité à expliquer qui possède chaque état, comment on récupère après une panne, combien cela coûte réellement et comment on sort sans perdre son histoire. C’est cette réponse que je voudrais connaître avant l’ouverture, pas après la première soirée pleine.
Les données de marché servent de repères, jamais de recette universelle. Les choix opérationnels et le calcul illustratif sont explicités dans le texte.
- ECB — Study on the payment attitudes of consumers in the euro area (SPACE) 2024
- Federal Reserve Financial Services — 2025 Diary of Consumer Payment Choice (2024 payment data)
- National Restaurant Association — Restaurant Technology Landscape Report 2024
- EUR-Lex — Regulation (EU) 2015/751 on interchange fees for card-based payment transactions
- PCI Security Standards Council — Mobile Payments on COTS (MPoC)
- Adyen Docs — Offline payments
- Stripe Docs — Collect card payments while offline
- Adyen Docs — Standalone solution
- Apple — Tap to Pay on iPhone for Business