Der Samstagabend, an dem sich das richtige System zeigt
21:17 Uhr. Ein Sechsertisch möchte die Rechnung auf vier Personen teilen, zwei Gäste müssen los, ein Service-Mitarbeiter wartet auf das einzige freie Terminal und am Nachbartisch soll per QR bezahlt werden – genau in dem Moment fällt das WLAN aus. Hier zeigt sich die Qualität der Zahlungsarchitektur. Die entscheidende Frage lautet nicht „Welches Terminal hat den niedrigsten Satz?“, sondern: „Wie viele Übergaben, manuelle Korrekturen und Sonderfälle muss mein Team bewältigen, wenn das Restaurant voll ist?“
Zahlungsgewohnheiten sind nicht universell. Im Euroraum entfielen 2024 nach EZB-Zahlen 52 % der POS-Zahlungen nach Anzahl auf Bargeld, 39 % auf Karten und 6 % auf mobile Geräte [S1]. In den USA zeigt das 2025 veröffentlichte Diary der Federal Reserve für 2024 ein anderes Bild: 14 % Bargeld, 35 % Kreditkarte und 30 % Debitkarte [S2]. Das sind keine Restaurantstatistiken. Genau deshalb sind sie nützlich: Wer das Setup eines Betriebs in einem anderen Markt oder mit anderer Gästestruktur kopiert, kann am eigenen Bedarf vorbeiplanen.
Auch innerhalb der Gastronomie hängt sinnvolle Technik vom Segment und Publikum ab. Die National Restaurant Association beschreibt deutliche Unterschiede zwischen Full Service, Limited Service und Delivery; eine Mehrheit der Full-Service-Gäste wäre bereit, am Tisch über ein Tablet zu bestellen oder zu zahlen, während 7 von 10 Limited-Service-Gästen eine Bestellung per Smartphone-App in Betracht ziehen [S3]. Das ist keine Kaufempfehlung, sondern ein Planungsprinzip: Raum, Bonhöhe, Takt und Gäste bestimmen die Architektur.
Übergaben, Laufwege und Wartezeiten zählen
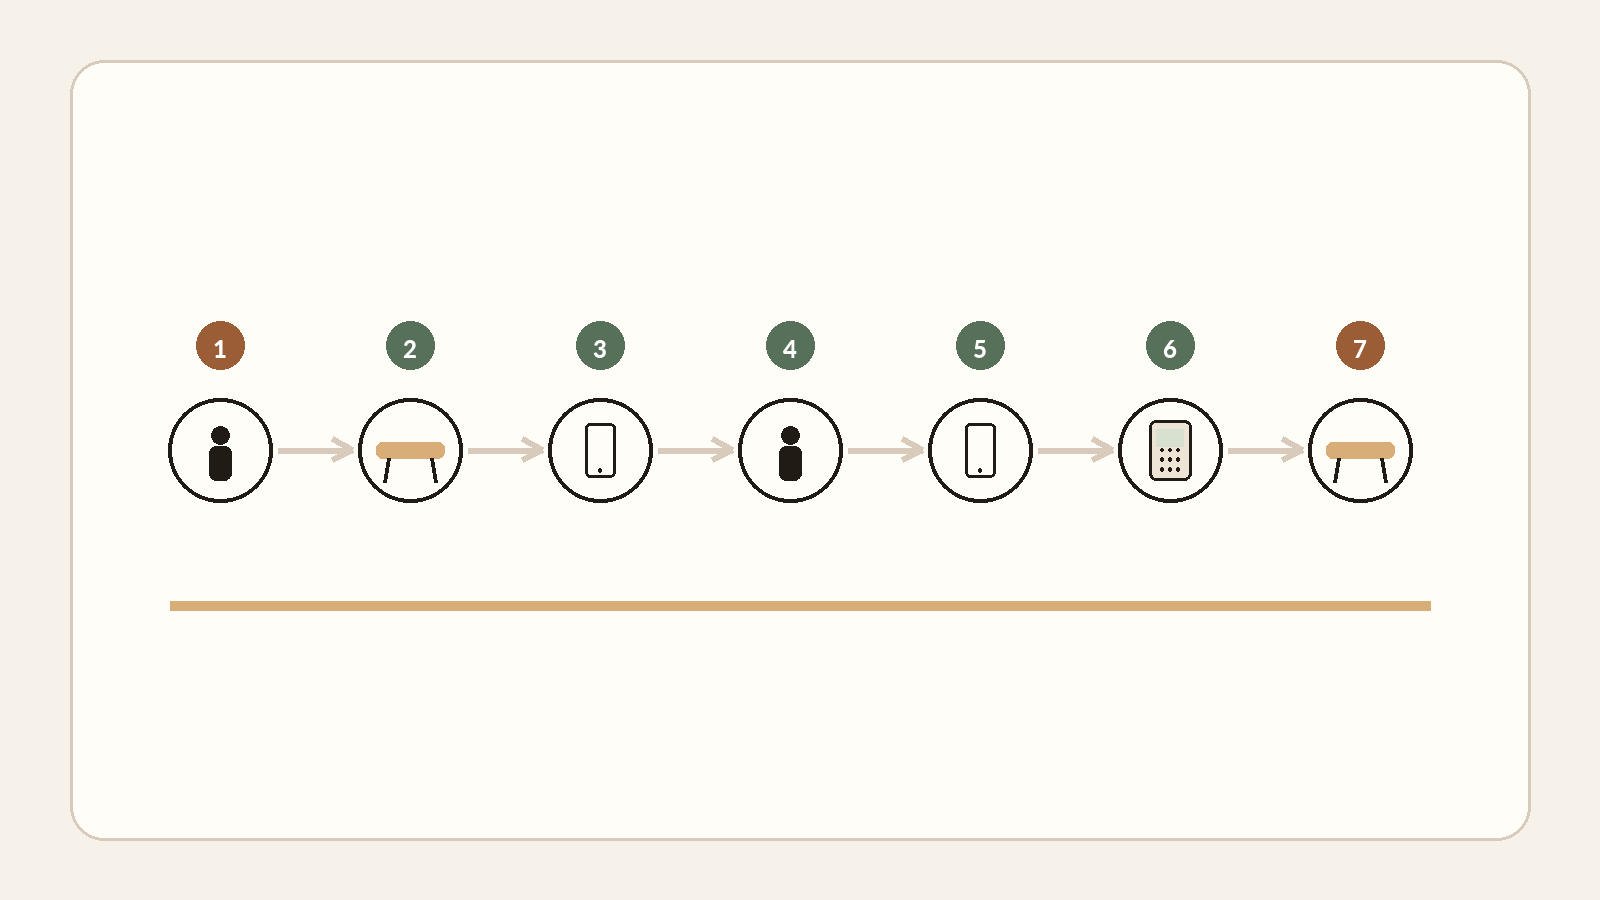
Der klassische Ablauf klingt einfach: Bestellung aufnehmen, im POS erfassen, Küche produziert, Gast verlangt die Rechnung, Terminal holen, Betrag eingeben oder übertragen lassen, Zahlung abschließen, Tisch schließen. Im Peak kann jede Übergabe zur Warteschlange werden. Messen Sie deshalb beobachtbare Größen: Wege pro Zahlung, Minuten von Rechnungswunsch bis Abschluss, Doppelerfassungen, Korrekturen nach Fehlern und die Zahl der Systeme, die abends abgeglichen werden müssen.
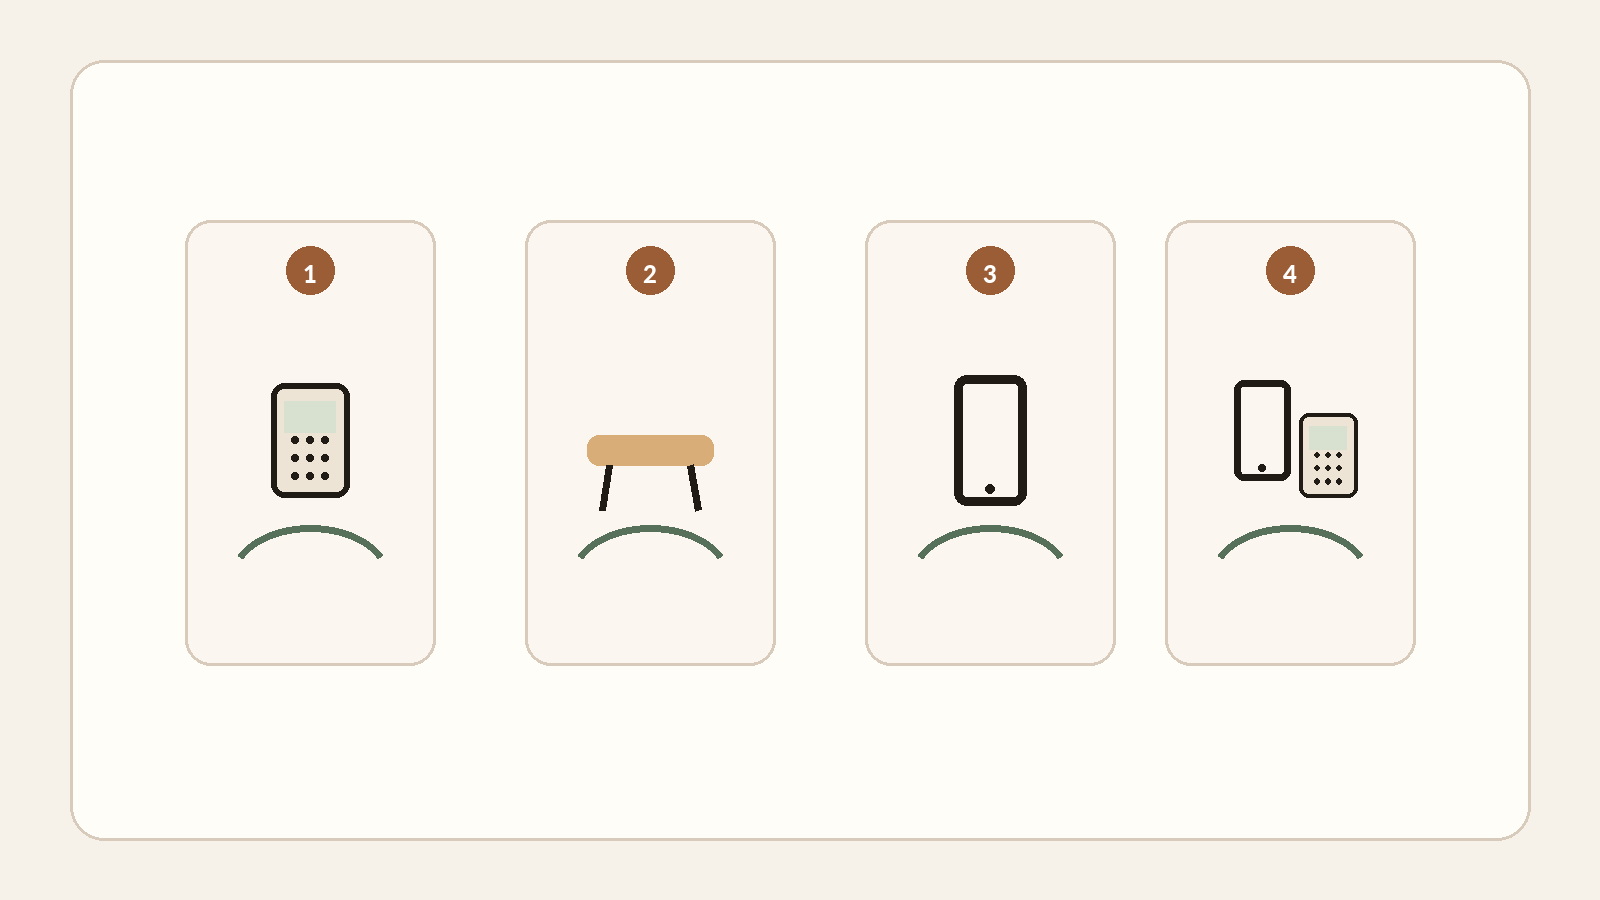
Danach wird der Zahlungszeitpunkt festgelegt. Am Counter kann vor der Produktion bezahlt werden. Im Fine Dining gehört ein diskreter Abschluss am Tisch oft zum Service. Im stark frequentierten Fast Casual kann die Kombination aus Bestellung und Zahlung einen zweiten Engpass ganz entfernen. Auf der Terrasse spart mobiles Kassieren Laufwege. Bei Gruppen kann ein gutes Split-Verfahren wichtiger sein als die durchschnittliche Geschwindigkeit einer Einzelzahlung.
| Entscheidung | Im eigenen Betrieb beobachten | Warum sie prägt |
|---|---|---|
| Wer nimmt die Bestellung auf? | Service, Gast, Kiosk, Counter | Bestimmt Erfassung, Beratung und Verantwortung |
| Wann wird bezahlt? | Vor Produktion, am Tisch, Abholung, nach Service | Verschiebt Warten und Abbruchrisiko |
| Wie viele Wege? | Pro Bestellung und pro Zahlung | Sekunden werden täglich zu Arbeitszeit |
| Wie wird geteilt? | Artikel, Betrag, Person, gleichmäßig | Gruppenfälle können den schnellen Flow brechen |
| Was ist der Fallback? | Bargeld, Standalone, Mobilfunk, begrenztes Offline | Eine Netzstörung darf nicht zur Schließung werden |
Standalone, integriert, QR, Kiosk oder SoftPOS: der operative Unterschied
Ein Standalone-Terminal trennt Zahlung und POS: schnell einsatzbereit und als Fallback wertvoll, dafür wird der Betrag separat eingegeben und der Abgleich bleibt manueller. Adyen beschreibt diesen Trade-off selbst: kein POS-Integrationsaufwand und Fallback-Nutzung, aber manueller Abgleich der POS-Umsätze mit den Zahlungen [S8]. Eine POS-Terminal-Integration kann Betrag und Zahlungsreferenz automatisch übertragen und Doppelerfassung reduzieren, schafft aber mehr Abhängigkeiten, die bei Netz- oder API-Problemen sauber reagieren müssen.
Ein reines Pay-by-QR kann das Warten auf die Rechnung verkürzen, ohne die Bestellung anzutasten. Order-and-pay per QR verschiebt Bestellung, Bestätigung und Zahlung auf das Smartphone des Gastes – stark bei hohem Durchsatz, heikler dort, wo persönliche Gastlichkeit Teil des Produkts ist. Kioske wirken ähnlich im Counter-Betrieb. SoftPOS/Tap to Pay macht ein kompatibles Smartphone zum Akzeptanzgerät ohne zusätzliches Terminal; PCI MPoC liefert dafür einen Sicherheitsrahmen, Apple dokumentiert kontaktlose Akzeptanz auf dem iPhone über unterstützte Apps ohne zusätzliche Terminalhardware [S5][S9].
| Architektur | Gute Kandidatin wenn… | K.o.-Test |
|---|---|---|
| Standalone-Terminal | POS ist gut, Zahlung soll austauschbar bleiben | Abgleich und Tippfehler am Tagesende |
| Integriertes Terminal | Doppelerfassung und Tischfehler sind teuer | Was passiert bei POS/PSP-Desynchronisation? |
| Pay-by-QR | Das Warten auf die Rechnung ist der Engpass | Akzeptanz und Alternative ohne Smartphone |
| Order + Pay QR | Durchsatz und Autonomie dominieren | Änderungen, Allergene, Gastlichkeit, Gruppen |
| Kiosk/Counter | Volumen und Standardisierung dominieren | Warteschlange, Barrierefreiheit, Sonderfälle |
| SoftPOS/Tap to Pay | Mobilität und wenig Hardware zählen | Kompatibilität, Akku, Offline-Regeln, Support |
Warum 0,25 Prozentpunkte die falsche Schlacht sein können
Vergleichen Sie Angebote auf derselben Basis: variable Zahlungsgebühren, Abonnement, Miete oder Kauf der Hardware, Konnektivität, Integration, Schulung, Teamzeit pro Zahlung, Fehler, Erstattungen, Support und buchhalterischer Abgleich. In der EU begrenzt die Verordnung 2015/751 bestimmte Interchange-Entgelte auf 0,2 % bei Verbraucher-Debitkarten und 0,3 % bei Verbraucher-Kreditkarten, mit Ausnahmen; der Interchange-Cap ist daher weder der gesamte Terminalpreis noch der gesamte Merchant Service Charge [S4].
| Kostenzeile | Messmethode | Typischer Fehler |
|---|---|---|
| Processing | Prozent + Fixkosten + reale Karten-/Ländermischung | Headline-Raten mit anderem Leistungsumfang vergleichen |
| Hardware & Abo | Vollkosten über die Bindungsdauer | Miete, SIM, Zubehör und Austausch vergessen |
| Servicezeit | Minuten × Vorgänge × belasteter Personalkostensatz | 30 Sekunden als “irrelevant” abtun |
| Fehler & Korrektur | Stornos, Doppelerfassung, falscher Tisch | Nur erfolgreiche Zahlungen betrachten |
| Abgleich | POS/PSP/Kasse/Buchhaltung Minuten pro Tag | Kosten ins Backoffice verschieben |
| Ausfall & Support | Dauer × Häufigkeit × verlorene Kapazität | Demo testen statt Samstagabend |
Die Rechnung verspricht keinen zusätzlichen Tischumschlag. Eine gesparte Minute wird nur dann zu Umsatz, wenn Nachfrage, Küche und Sitzplatzkapazität mitziehen. Nutzen Sie sie als Schwellenwert: Wer Zeitersparnis verspricht, soll sie auf Ihrem Prozess und Volumen belegen. Wer günstiger ist, muss sich auch an Tipparbeit und Tagesabschluss messen lassen.
„Karte akzeptiert, POS unklar“ gehört in den Basistest
Robust ist nicht das System, das bei perfektem Internet funktioniert, sondern das System, dessen Zustand nach einem Verbindungsabbruch verständlich bleibt. Offline ist kein Zauber: Stripe erklärt, dass die Autorisierung erst nach Wiederherstellung der Verbindung versucht werden kann und das Ablehnungs- bzw. Manipulationsrisiko beim Händler liegt; Adyen unterscheidet unter anderem Offline-EMV und Store-and-forward und betont Abgleich, Retry und Händlerrisiko [S6][S7]. Die richtige Frage lautet: Was sieht der Service, was sieht der Gast, welche Referenz verbindet die Systeme und welche Aktion ist sicher, ohne doppelt abzubuchen?
| Störfall | Akzeptable Antwort |
|---|---|
| Internet vor Zahlung weg | Expliziter Fallback: Mobilfunk, Standalone, Bargeld oder begrenztes Offline |
| Karte akzeptiert, POS Timeout | Stabile Referenz + Suche/Abgleich + idempotente Wiederaufnahme |
| Rechnung teilen | Betrag/Artikel/Person mit sichtbarem Restbetrag |
| Falscher Betrag | Nachvollziehbares Storno/Refund mit Rollen und Audit |
| Terminal fehlt | Tatsächlich provisionierter Ersatz oder SoftPOS |
| Tagesabschluss | POS, PSP und Kasse ohne improvisierte Tabellen abstimmbar |
Ergänzen Sie menschliche Randfälle: Trinkgeld je nach Markt vor oder nach Bestätigung, Gäste ohne Smartphone, Barrierefreiheit, leerer Akku, Tischwechsel, Storno nach Zahlung, Teilrefund und Schichten über Mitternacht. Solche Fälle prägen das Vertrauen des Teams oft stärker als fünf Dashboard-Funktionen. Sie gehören in die Abnahme, nicht in eine Schulungsnotiz nach der Eröffnung.
Sieben Restaurantprofile, sieben unterschiedliche Prioritäten
Ein kleines Café schützt Geschwindigkeit und Einfachheit. Fine Dining schützt Rhythmus, diskretes Teilen und persönliche Präsenz. Fast Casual mit hohem Durchsatz optimiert Warteschlange und Konsistenz von Bestellung und Zahlung. Ein Betrieb mit gutem POS gewinnt vielleicht am meisten, wenn nur die Kartenakzeptanz ausgetauscht wird. Eine Multi-Site-Gruppe gewichtet Governance, Rollen, Konsolidierung und Datenexport höher. Ein universeller Sieger würde diese Unterschiede verdecken.
| Profil | Zuerst testen | Achtung |
|---|---|---|
| Kleines Café | Counter + einfaches Terminal/SoftPOS | Echte Geschwindigkeit, Trinkgeld, Fallback |
| Fine Dining | Starker POS + mobiles Bezahlen am Tisch | Diskretion, Split, menschlicher Kontakt |
| Fast Casual | Integriertes Order + Pay; Kiosk/QR nach Publikum | Queue und Sonderfälle |
| Guter POS, Zahlung ersetzen | Austauschbarer Acquirer/Terminal | Stack nicht für wenige Basispunkte neu bauen |
| Engpass am Tisch | Pay-at-table oder Pay-only-QR | Gäste ohne Telefon, richtige Tischzuordnung |
| Self-order + self-pay | Kiosk/QR plus bediente Alternative | Barrierefreiheit, Modifikatoren, Hilfe |
| Multi-Site | Konsolidiert, aber Daten exportierbar | Lock-in und Rechteverwaltung |
Eine perfekte Demo ist kein Betriebsnachweis
Fordern Sie einen vollständigen Ablauf auf Ihren Geräten, Ihrem Netz und Ihren Rollen: Bestelländerung, Rechnungssplit, Trinkgeld, Storno, Internetausfall, Karte akzeptiert bei unklarem POS, Teilrefund am Folgetag und Tagesabgleich. Features zählen nur zusammen mit ihrem Recovery-Verhalten. Fragen Sie außerdem, was nach einem Anbieterwechsel bleibt: Terminal, einwilligungsbasierte Kundendaten, Katalog, Historie, Buchhaltungsexporte und Zahlungsreferenzen.
- Zeigen Sie einen komplexen Split mit offenem Restbetrag.
- Trennen Sie während der Zahlung das Internet und erklären Sie jeden Systemzustand.
- Simulieren Sie Kartenfreigabe bei verlorener POS-Antwort.
- Machen Sie am Folgetag einen Teilrefund mit einer anderen Rolle.
- Exportieren Sie einen Verkaufstag inklusive Zahlungsreferenzen in nutzbarem Format.
- Erklären Sie, was bei Acquirer- oder POS-Wechsel portabel bleibt.
- Beziffern Sie Gebühren, Hardware, Abo, Bindung, Support und Exit für denselben Zeitraum.
Dann soll das Team das System ohne Verkäufer bedienen. Eine Oberfläche kann einen Laufweg sparen und beim Split zwei neue schaffen. QR kann Warten reduzieren und gleichzeitig Hilfebedarf erzeugen. Ein Standalone-Terminal wirkt vielleicht weniger modern, kann aber ein hervorragender Fallback sein; die offizielle Adyen-Dokumentation nennt genau diesen Einsatz [S8]. Primär- und Degradationsmodus müssen zusammen getestet werden.
Sieben Schritte vor der Unterschrift
Ich würde weder mit einer Marke noch mit einem Gebührenangebot beginnen. Ich nähme einen echten Serviceablauf und die Menschen, die täglich mit dem System arbeiten, und träfe die Entscheidungen in dieser Reihenfolge – jeweils mit einem Nachweis.
- Realen Weg von Bestellung, Produktion, Rechnung und Zahlung zeichnen.
- Für jeden Kanal festlegen, wo und wann der Gast bezahlt.
- Nur notwendige Integrationen wählen und alles andere austauschbar halten.
- Gesamtkosten in Euro und Minuten mit den eigenen Volumen berechnen.
- Einen realistischen Samstagabend testen, nicht die Ideal-Demo.
- Split, Trinkgeld, Refund, Netzausfall, Fehler, Storno und Wiederaufnahme testen.
- Exit prüfen: Daten, Exporte, Zahlungsreferenzen, Hardware und Kündigungsbedingungen.
Ein reifes Setup kann sehr einfach sein: vorhandener POS, austauschbares Terminal und echte Fallback-Prozedur. Es kann ebenso tief integriert sein: Bestellung, Küche und Zahlung in einer Kette. Reife misst sich nicht an der Zahl der Bausteine, sondern daran, ob klar ist, wem welcher Zustand gehört, wie Recovery funktioniert, was alles kostet und wie man ohne Verlust der Betriebshistorie wieder aussteigt. Das möchte ich vor der Eröffnung wissen – nicht nach dem ersten vollen Abend.
Marktdaten dienen als Kontext, nicht als universelle Vorgabe. Operative Einschätzungen und die Beispielrechnung sind im Text als solche gekennzeichnet.
- ECB — Study on the payment attitudes of consumers in the euro area (SPACE) 2024
- Federal Reserve Financial Services — 2025 Diary of Consumer Payment Choice (2024 payment data)
- National Restaurant Association — Restaurant Technology Landscape Report 2024
- EUR-Lex — Regulation (EU) 2015/751 on interchange fees for card-based payment transactions
- PCI Security Standards Council — Mobile Payments on COTS (MPoC)
- Adyen Docs — Offline payments
- Stripe Docs — Collect card payments while offline
- Adyen Docs — Standalone solution
- Apple — Tap to Pay on iPhone for Business