El sábado por la noche que de verdad elige tu sistema
Son las 21:17. Una mesa de seis quiere dividir la cuenta entre cuatro, dos personas tienen prisa, un camarero espera el único terminal libre y otra mesa intenta pagar por QR justo cuando cae el Wi‑Fi. Ahí se descubre la arquitectura de cobro. La pregunta no es «¿qué terminal cobra menos comisión?», sino «¿cuántos relevos, recuperaciones manuales y excepciones debe absorber mi equipo cuando la sala está llena?»
Los hábitos de pago no son universales. En la zona euro, el BCE midió en 2024 un 52 % de pagos presenciales en efectivo por número de operaciones, frente a un 39 % con tarjeta y un 6 % con dispositivo móvil [S1]. En Estados Unidos, el Diary 2025 de la Reserva Federal sobre 2024 muestra otra mezcla: 14 % efectivo, 35 % crédito y 30 % débito [S2]. No son cifras específicas de restaurantes; precisamente por eso sirven para recordar que copiar el montaje de otro mercado o de otra clientela puede ser un error.
Incluso dentro de la restauración, la tecnología adecuada depende del segmento y del público. La National Restaurant Association encuentra diferencias claras entre full service, limited service y delivery; la mayoría de clientes de servicio completo estaría dispuesta a pedir o pagar en una tableta en mesa y 7 de cada 10 clientes de servicio limitado estarían dispuestos a pedir mediante app [S3]. No es una receta de compra: es una invitación a diseñar para tu sala, ticket medio, ritmo y clientela.
Cuenta relevos, pasos y esperas
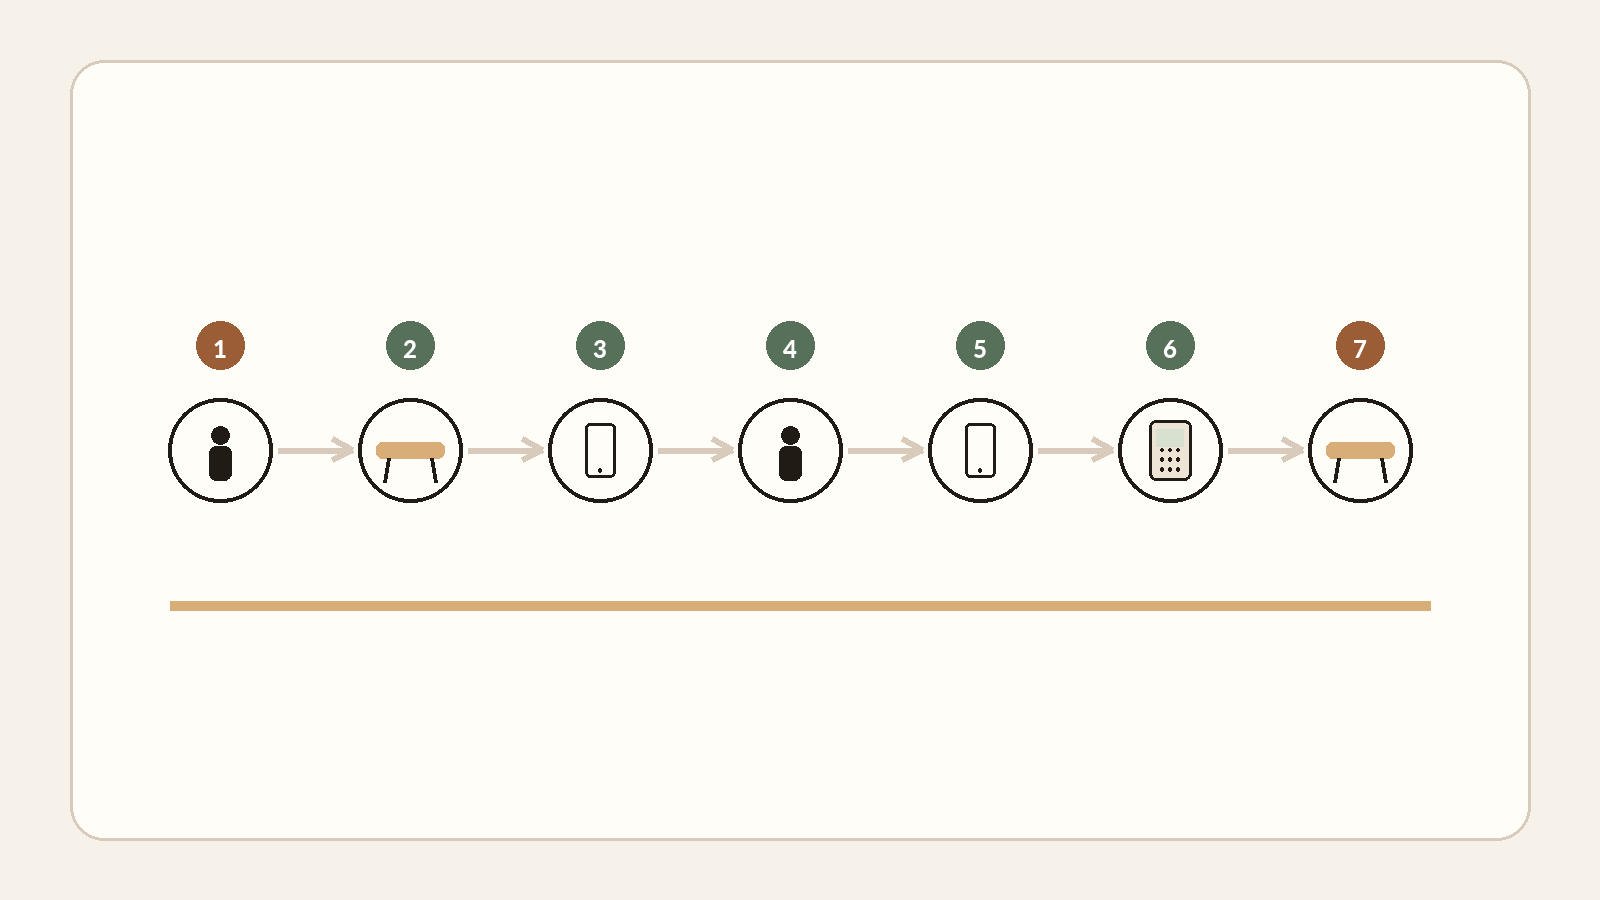
El recorrido clásico parece sencillo: el camarero toma el pedido, lo pasa al POS, cocina produce, el cliente pide la cuenta, el camarero busca un terminal, introduce o recibe el importe, se paga y se cierra la mesa. En hora punta cada relevo puede convertirse en cola. Mide unidades observables: desplazamientos por pago, minutos entre petición de cuenta y cobro, dobles introducciones, correcciones y número de sistemas que hay que conciliar al final del día.
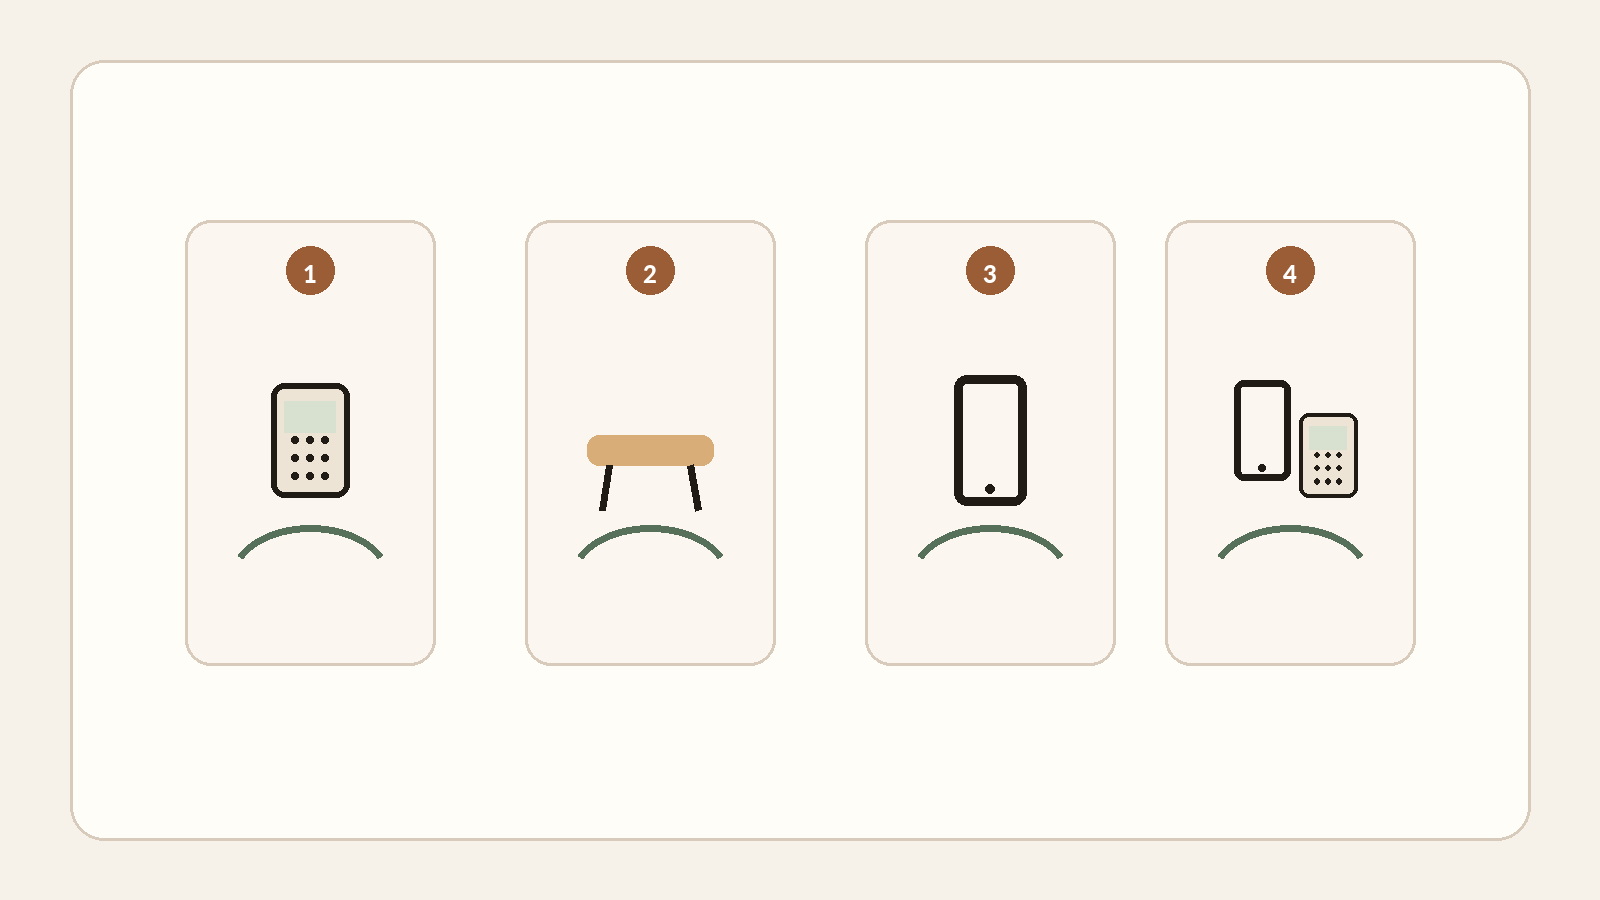
Después decide el momento del pago. En mostrador puede hacerse antes de producir. En alta cocina, el cierre discreto en mesa forma parte de la hospitalidad. En fast casual de alta rotación, pedir y pagar en el mismo gesto puede eliminar un segundo cuello de botella. En terraza, el cobro móvil ahorra muchos pasos. Para grupos, la calidad del split puede importar más que la velocidad media de una transacción.
| Decisión | Qué observar | Por qué estructura el sistema |
|---|---|---|
| ¿Quién toma el pedido? | Camarero, cliente, kiosco, mostrador | Define captura, asistencia y responsabilidad |
| ¿Cuándo se paga? | Antes, en mesa, en recogida, al final | Mueve la espera y el riesgo de abandono |
| ¿Cuántos desplazamientos? | Por pedido y por pago | Los segundos se convierten en horas de equipo |
| ¿Cómo se divide? | Artículo, importe, persona, partes iguales | Un grupo puede romper un flujo rápido |
| ¿Cuál es el plan B? | Efectivo, autónomo, móvil, offline limitado | Un fallo de internet no debe cerrar el negocio |
Autónomo, integrado, QR, kiosco o SoftPOS: qué cambia de verdad
Un terminal autónomo separa el pago del POS: despliegue rápido y buen respaldo, pero el importe se introduce aparte y la conciliación es más manual. La propia documentación de Adyen describe ese intercambio: standalone no necesita integración y puede actuar como fallback, pero obliga a conciliar manualmente las transacciones del POS con los pagos [S8]. Un terminal integrado puede recibir el importe y devolver una referencia de pago, reduciendo la doble entrada, a cambio de más dependencias que probar cuando falla una red o una API.
Un QR solo para pagar reduce la espera de la cuenta sin sustituir el pedido. Un QR de pedido y pago mueve pedido, validación y cobro al móvil del cliente: potente con alta rotación, más intrusivo donde la hospitalidad humana forma parte del producto. El kiosco produce un efecto parecido en mostrador. SoftPOS/Tap to Pay convierte un teléfono compatible en dispositivo de aceptación sin otro terminal; PCI MPoC establece un marco de seguridad para dispositivos comerciales y Apple documenta la aceptación contactless en iPhone mediante una app compatible sin hardware de terminal adicional [S5][S9].
| Arquitectura | Buena candidata si… | Prueba que puede descartarla |
|---|---|---|
| Terminal autónomo | El POS funciona y quieres desacoplar pagos | Conciliación y errores de importe |
| Terminal integrado | Doble entrada y errores de mesa cuestan | ¿Qué pasa si POS y PSP se desincronizan? |
| QR solo pago | El cuello es esperar la cuenta | Adopción y alternativa sin móvil |
| QR pedido + pago | Mandan rotación y autonomía | Cambios, alérgenos, hospitalidad, grupos |
| Kiosco/mostrador | Mandan volumen y estandarización | Colas, accesibilidad, excepciones |
| SoftPOS/Tap to Pay | Importan movilidad y poco hardware | Compatibilidad, batería, offline, soporte |
Por qué pelear 0,25 puntos porcentuales puede ser la decisión equivocada
Pon todas las ofertas sobre la misma base: tarifa variable, cuota, compra o alquiler de hardware, conectividad, integración, formación, tiempo del equipo, errores, devoluciones, soporte y conciliación. En la UE, el Reglamento 2015/751 limita determinadas tasas de intercambio al 0,2 % en débito de consumo y al 0,3 % en crédito de consumo, con excepciones; ese límite de interchange no es el precio total del terminal ni todo el merchant service charge [S4].
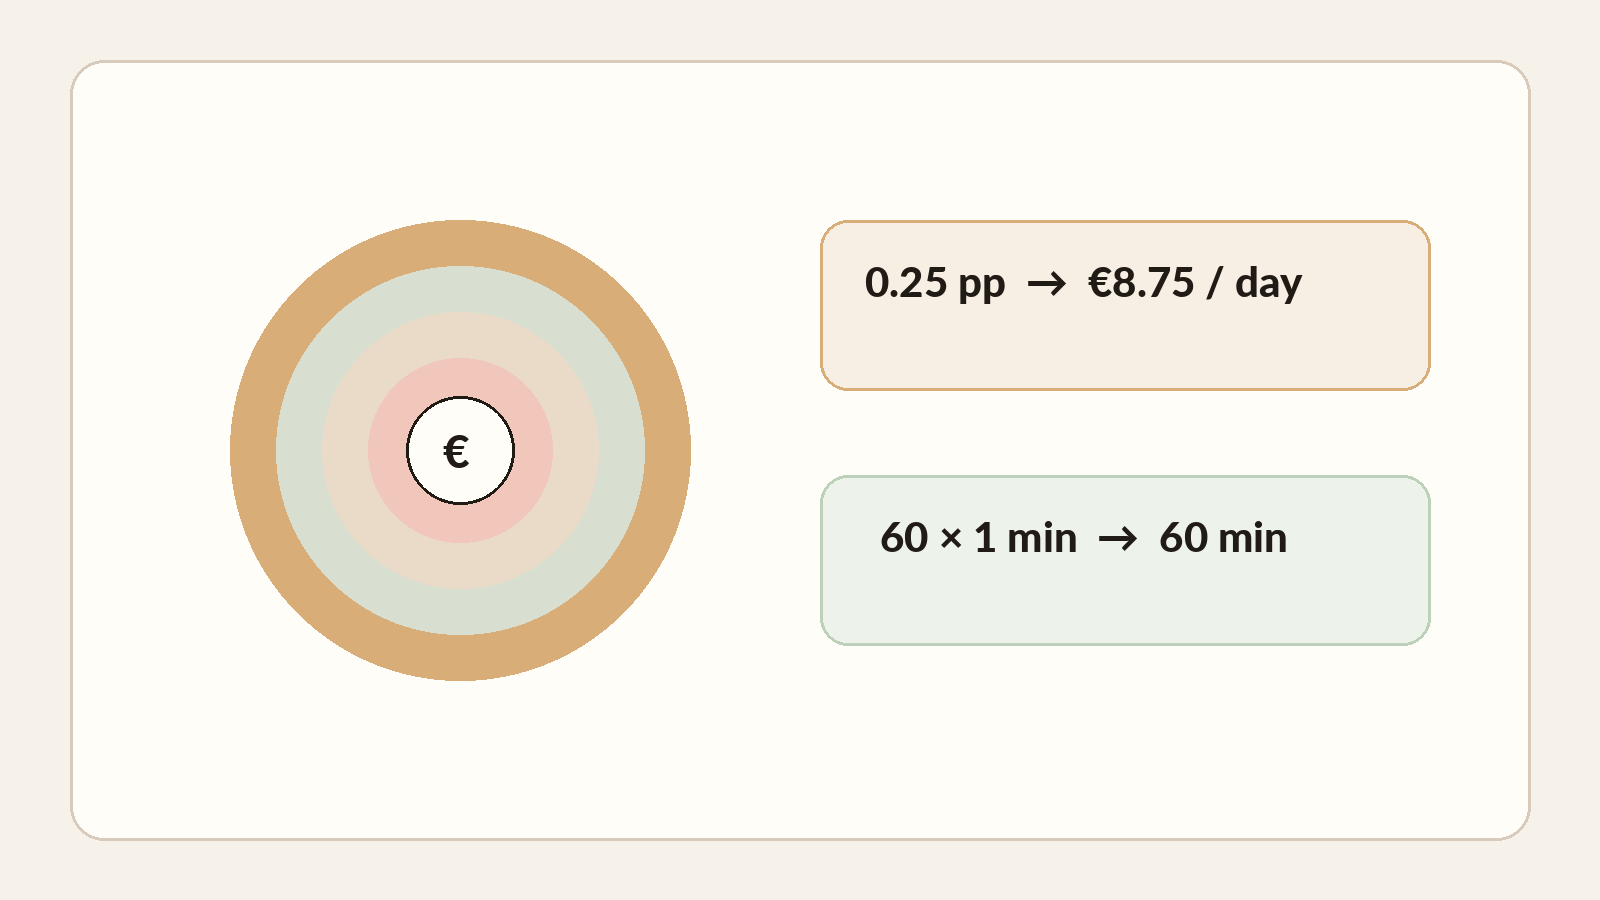
| Línea de coste | Cómo medir | Error habitual |
|---|---|---|
| Procesamiento | Porcentaje + fijo + mix real de tarjetas/países | Comparar titulares con distinto alcance |
| Hardware y cuota | Coste completo durante el compromiso | Olvidar alquiler, SIM, accesorios, renovación |
| Tiempo de servicio | Minutos × eventos × coste laboral cargado | Pensar que 30 segundos “no cuentan” |
| Errores y corrección | Anulaciones, reentrada, mesa incorrecta | Mirar solo los pagos exitosos |
| Conciliación | Minutos POS/PSP/caja/contabilidad por día | Ocultar el coste en backoffice |
| Caídas y soporte | Duración × frecuencia × capacidad perdida | Probar la demo, no el sábado noche |
La aritmética no promete una rotación extra de mesa. Un minuto liberado solo se convierte en ingresos si demanda, cocina y aforo lo permiten. Úsala como umbral de decisión: quien prometa ahorro de tiempo debe medirlo en tu recorrido y volumen; quien sea más barato también debe responder por el tecleo y el cierre diario que deja al equipo.
“Tarjeta aceptada, POS incierto” es una prueba básica
Un sistema resistente no es el que funciona con internet perfecto, sino aquel cuyo estado sigue siendo comprensible tras una caída. El offline no es magia: Stripe explica que la autorización puede intentarse solo cuando vuelve la conectividad y que el comercio asume riesgo de rechazo o manipulación; Adyen distingue mecanismos como offline EMV y store-and-forward e insiste en conciliación, reintentos y riesgo del comercio [S6][S7]. La prueba útil pregunta qué ve el camarero, qué ve el cliente, qué referencia une los sistemas y qué acción es segura sin cobrar dos veces.
| Incidente a simular | Respuesta que exigir |
|---|---|
| Internet cae antes de pagar | Fallback explícito: móvil, autónomo, efectivo u offline limitado |
| Tarjeta aceptada, timeout POS | Referencia estable + búsqueda/conciliación + recuperación idempotente |
| Cliente quiere dividir | Partes por importe/artículo/persona con saldo visible |
| Importe incorrecto | Anulación/devolución trazable, permisos y auditoría |
| Terminal no disponible | Repuesto o SoftPOS realmente aprovisionado |
| Fin del día | POS, PSP y caja conciliables sin hojas improvisadas |
Añade bordes humanos: propina antes o después de confirmar según el mercado, clientes sin smartphone, accesibilidad, batería baja, mesa cambiada, cancelación después del pago, devolución parcial y cierres pasada la medianoche. Estos casos generan más confianza o rechazo en el equipo que muchas funciones de dashboard. Deben formar parte de la aceptación contractual, no aparecer en una nota de formación después de abrir.
Siete arquetipos, siete prioridades
Un café pequeño protege velocidad y sencillez. La alta cocina protege el ritmo de hospitalidad, un split discreto y la presencia del camarero. El fast casual de alta rotación optimiza colas y coherencia entre pedido y pago. Un local con un POS que ya funciona puede ganar más cambiando solo la aceptación de tarjetas. Un grupo multisede pesa más la gobernanza, permisos, consolidación y exportación de datos. Buscar un ganador universal borra estas diferencias.
| Perfil | Arquitectura a probar primero | Vigilar |
|---|---|---|
| Café pequeño | Mostrador + terminal/SoftPOS simple | Velocidad real, propina, fallback |
| Alta cocina | Buen POS + pago móvil en mesa | Discreción, split, relación humana |
| Fast casual | Pedido + pago integrados; kiosco/QR según público | Colas y excepciones |
| Buen POS, cambiar pago | Adquirente/terminal reemplazable | No rehacer el stack por pocos puntos básicos |
| Cuello al pagar en mesa | Pay-at-table o QR solo pago | Clientes sin móvil y mesa correcta |
| Self-order + self-pay | Kiosco/QR con alternativa asistida | Accesibilidad, modificadores, ayuda |
| Multisede | Contratos/reporting consolidados, datos portables | Lock-in y permisos |
Una demo perfecta no es evidencia operativa
Exige un escenario completo con tus dispositivos, red y roles: pedido modificado, cuenta dividida, propina, anulación, caída de internet, tarjeta aceptada con POS incierto, devolución parcial al día siguiente y conciliación final. Una función vale por cómo se recupera. Pregunta también qué queda utilizable si te marchas: terminales, datos de clientes con consentimiento, catálogo, histórico, exportes contables y referencias de pago.
- Enséñame un split complejo y el saldo pendiente.
- Corta internet durante una transacción y explica el estado de cada sistema.
- Simula tarjeta aprobada con respuesta POS perdida.
- Haz una devolución parcial al día siguiente con otro rol.
- Exporta un día de ventas y referencias de pago en formato utilizable.
- Explica qué puedo conservar si cambio de adquirente o POS.
- Cifra tarifas, hardware, cuota, permanencia, soporte y salida en el mismo periodo.
Después observa al equipo sin ayuda comercial. Una interfaz puede ahorrar un viaje y añadir dos en un split. Un QR puede quitar espera y generar solicitudes de ayuda. Un terminal autónomo puede parecer menos moderno y ser un gran plan B; la documentación oficial de Adyen lo presenta expresamente como fallback [S8]. El recorrido principal y el modo degradado se prueban juntos.
Siete pasos antes de firmar
No empezaría por una marca ni por una comisión. Empezaría por un servicio real y por las personas que convivirán con el sistema, y tomaría las decisiones en este orden, con una prueba para cada una.
- Dibujar el recorrido real de pedido, producción, cuenta y pago.
- Decidir dónde y cuándo paga el cliente en cada canal.
- Elegir solo integraciones imprescindibles y mantener reemplazable el resto.
- Calcular coste total en euros y minutos con tus volúmenes.
- Probar un sábado noche realista, no la demo ideal.
- Probar split, propina, devolución, caída de red, error, cancelación y recuperación.
- Verificar la salida: datos, exportes, referencias de pago, hardware y condiciones de rescisión.
Un montaje maduro puede ser simple: POS existente, terminal reemplazable y procedimiento de respaldo real. También puede estar profundamente integrado: pedido, cocina y pago en una cadena. La madurez no es el número de piezas. Es poder explicar quién posee cada estado, cómo se recupera una incidencia, cuánto cuesta todo y cómo salir sin perder el historial operativo. Eso es lo que querría saber antes de abrir, no después del primer servicio lleno.
Los datos de mercado sirven como contexto, nunca como receta universal. Los criterios operativos y el cálculo ilustrativo están identificados en el texto.
- ECB — Study on the payment attitudes of consumers in the euro area (SPACE) 2024
- Federal Reserve Financial Services — 2025 Diary of Consumer Payment Choice (2024 payment data)
- National Restaurant Association — Restaurant Technology Landscape Report 2024
- EUR-Lex — Regulation (EU) 2015/751 on interchange fees for card-based payment transactions
- PCI Security Standards Council — Mobile Payments on COTS (MPoC)
- Adyen Docs — Offline payments
- Stripe Docs — Collect card payments while offline
- Adyen Docs — Standalone solution
- Apple — Tap to Pay on iPhone for Business